合同会社設立後の税務署への届出|法人設立届出書の書き方を欄ごとに解説し、e-Tax・窓口・郵送の出し方を比べる
合同会社設立後、税務署への届出は法人設立届出書から:期限・提出先・様式の入手
この届出書は、合同会社を含む普通法人ができたときに出すものです。国税庁の手続案内(C1-4)では、提出時期を「法人設立の日(設立登記の日)以後2月以内」、提出先を「納税地の所轄税務署長」としています(2026年10月17日に確認)。手続の根拠は法人税法第148条と同法施行規則第63条です。
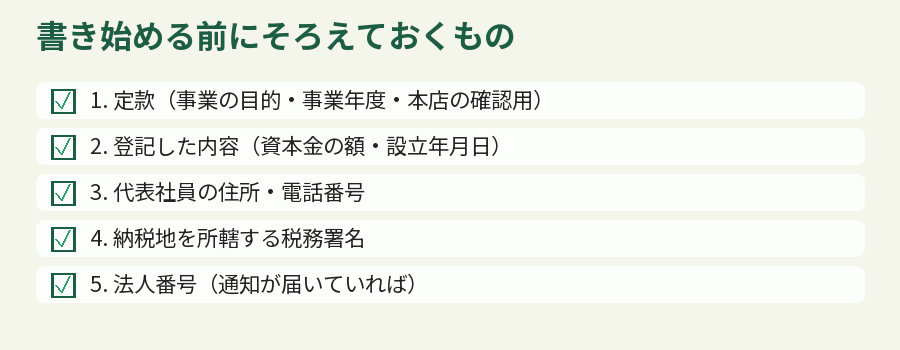
提出先の「納税地」は、法人の場合、原則として本店の所在地です。どの税務署が所轄かは、国税庁の「税務署の所在地などを知りたい方」のページで住所から調べられます。合同会社の本店を自宅に置いた場合でも、届出の宛先は個人の確定申告で使っていた税務署と同じとは限らないので、念のため確かめておくと安心です。
様式は、同じ手続案内のページから PDF でダウンロードできます。2026年10月17日にダウンロードした様式は A4 で1枚、右上に「様式ID NTA1HOZ600010090」と書かれたもので、記載要領も別の PDF で用意されています。記載要領は、添付書類の説明に続いて、欄ごとの書き方を16項目に分けて説明した短い文書です。合併や分割で生まれた法人向けの説明も含まれているので、合同会社をゼロからつくった場合は、自分に関係する項目だけを拾い読みすれば足ります。書面で出す場合は届出書と添付書類を1部、持参または送付するとされています。
合同会社だからといって、株式会社と別の様式があるわけではありません。ただ、様式の中には「組織区分」のように会社の種類を数字で書く欄があり、そこで合同会社であることを示します。次の見出しから、欄ごとの書き方を順に見ていきます。給与を払う場合の届出や青色申告の承認申請書など、ほかの書類の期限は別の記事で一覧にしています。
- 期限:設立の日(設立登記の日)以後2か月以内
- 提出先:納税地(原則として本店所在地)の所轄税務署長
- 様式:国税庁の手続案内(C1-4)から PDF を入手、A4で1枚
- 添付:定款等の写し
法人設立届出書の書き方①:法人名・本店・代表者・資本金の欄を合同会社として書く
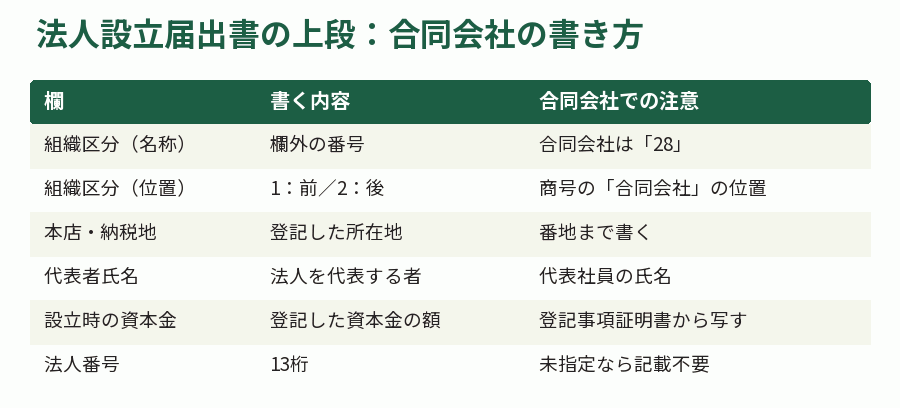
様式の上半分は、会社の基本情報の欄です。「法人名」には登記した商号をそのまま書き、「フリガナ」も添えます。合同会社に特有なのはその下の「組織区分」で、様式の欄外に一覧があり、合同会社は「28」です。株式会社の「01」と取り違えないようにしてください。「組織区分(位置)」は、商号の「合同会社」が名称の前に付くなら「1」、後ろに付くなら「2」を書きます。
「本店又は主たる事務所」は、記載要領で「登記してある本店又は主たる事務所の所在地」を書くとされています。定款で本店を最小行政区画までしか定めていない合同会社でも、ここは登記した番地まで書きます。「納税地」の欄も、通常は本店と同じ所在地です。
「代表者氏名」は、記載要領では「法人を代表する者の氏名」です。合同会社では代表社員がこれに当たります。代表社員が法人の場合の扱いは個別に確認が必要なので、所轄の税務署に問い合わせてください。私の合同会社は代表社員1名・社員も1名なので、代表者はその1人です。
「設立時の資本金又は出資金の額」には、設立時に登記した資本金の額を書きます。合同会社では社員の出資の額と登記した資本金の額が一致しないこともあるため、迷ったら登記事項証明書の「資本金の額」を写すのが確実です。参考までに、私の合同会社は資本金100万円で登記しています。
「法人番号」は13桁で書きますが、記載要領では、提出日時点で指定を受けていなければ記載不要とされています。登記の直後に届出書を作る場合は、空欄のままで差し支えありません。
3 法人設立届出書の書き方②:設立年月日・事業年度・事業の目的・設立の形態・添付書類
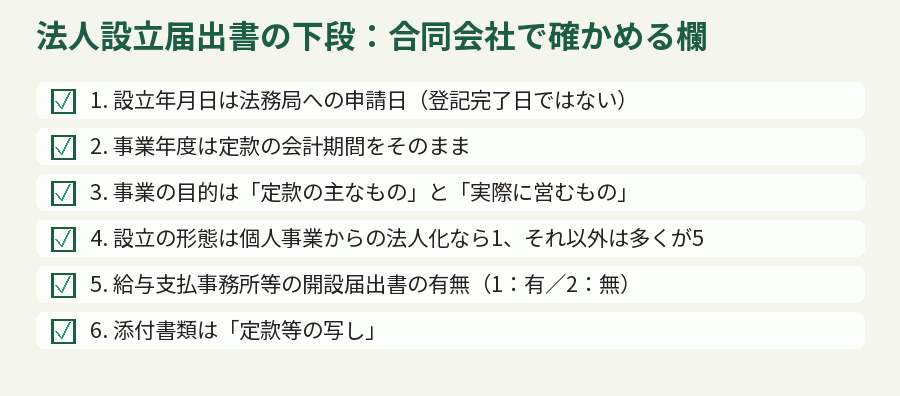
「設立年月日」は、記載要領で「登記簿に記載されている登記年月日」を書くとされています。合同会社は登記の申請によって成立するので、ここに入るのは法務局に申請した日です。登記が完了した日を書かないように注意してください。私の場合は申請から約1週間で登記が完了したため、この二つの日付は1週間ずれることになります。
「事業年度」は、定款で定めた会計期間を「(自)月日(至)月日」の形で書きます。第1期は設立日から始まって短くなることが多いものの、この欄は定款に書いた期間をそのまま写す欄です。「事業の目的」は2段に分かれていて、上段に定款に記載している目的のうち主なもの、下段に現に営んでいる事業または営む予定の事業を書きます。定款の目的をすべて書き写す必要はありません。
「設立の形態」の区分1は、様式に「1:個人企業を法人組織とした法人である場合」から「5:その他」までが並んでいます。個人事業を引き継いで合同会社にしたなら「1」、ゼロから設立したなら多くは「5」で、5を選んだときは内容を区分4の欄に書きます。合併・分割・現物出資による設立は「2」から「4」で、確定申告の際に追加の書類が要ると記載要領に注記があります。
下のほうには、「事業開始(見込み)年月日」「『給与支払事務所等の開設届出書』提出の有無」(1:有、2:無)、「関与税理士」、「添付書類」の欄があります。税理士に頼んでいなければ関与税理士の欄は空けておき、添付書類は「1 定款等の写し」に当たる番号を記載します。
「消費税の新設法人に該当することとなった事業年度開始の日」は、設立時の資本金の額が1,000万円以上の場合にだけ設立年月日を書く欄です。資本金がそれ未満の合同会社なら空欄です。
税務署への届出の出し方:e-Tax・法人設立ワンストップサービス・窓口・郵送を比べる
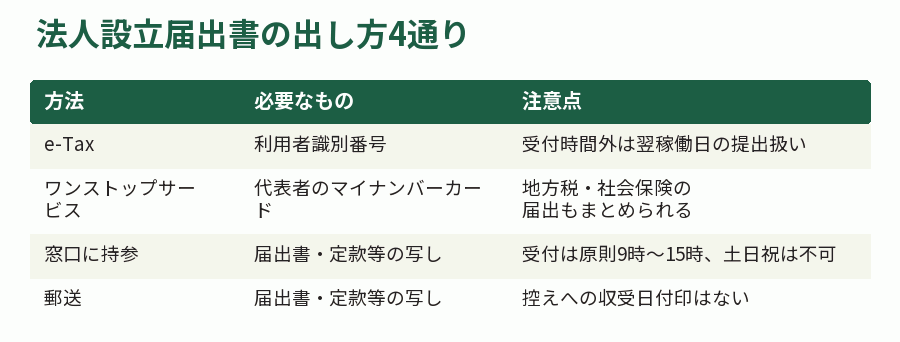
書き上げた届出書の出し方は四つあります。一つめは e-Tax で、国税庁の手続案内では e-Tax ソフトでの作成・提出が案内されています。初めて使う場合は、利用者識別番号を取得する必要があります。
二つめは、マイナポータルの法人設立ワンストップサービスです。国税庁の案内では、国税・地方税の設立届や年金事務所・ハローワークへの届出など、法人設立後の行政手続を一度に行えるとされています。使うには法人代表者のマイナンバーカードと、対応するスマートフォンまたはパソコン(パソコンならICカードリーダライタ)が必要で、代表者以外のカードで出した届出書については税務署から後日問い合わせがあるとも書かれています(2026年10月17日に確認)。合同会社なら代表社員本人のカードを使うことになります。
オンラインの二つには注意点があります。国税関係の手続を e-Tax の受付時間外に送った場合は、翌稼働日に提出されたことになると案内されています。期限の直前に夜間や休日に送るなら、この扱いを前提に日程を組んでください。
三つめは窓口への持参です。税務署の総合窓口の受付時間は、令和8年10月1日から原則として午前9時から午後3時までで、時間外でも開庁時間(8時30分から17時)内なら手続はできるものの、土日祝日と年末年始は執務を行っていません。四つめが郵送で、書面1部と定款等の写しを所轄の税務署に送ります。自分で合同会社の届出を出す場合、平日の日中に動けるかどうかで選ぶ方法が変わります。参考までに、私は登記を本店所在地を管轄する法務局の窓口に持参して申請しましたが、それとは別の役所なので、税務署にどう出すかは改めて決める必要があります。
出典:国税庁:法人設立ワンストップサービスの対象が全ての手続に拡大されました
つまずきやすい所①:押印欄がなく、控えに収受日付印も押されない
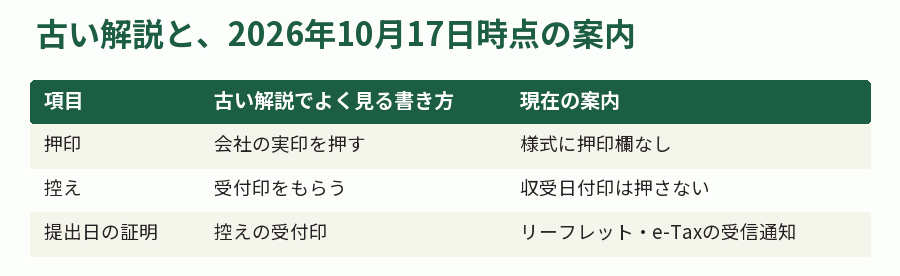
合同会社の届出書について解説を読み比べると、「会社の実印を押す」と書いたものがまだ見つかります。ところが、2026年10月17日にダウンロードした国税庁の様式には、代表者の押印欄がありません。古い記入例や古い様式の画像を見て書くと、存在しない欄を探して迷うことになります。様式は必ず国税庁の手続案内から最新のものを入手してください。
もう一つの変化が、控えの扱いです。国税庁は令和7年1月から、申告書や届出書などの控えに収受日付印を押さないことにしました。書面で出す場合は正本だけを提出し、必要に応じて自分で控えを作って、提出年月日を記録・管理するよう案内しています。以前は「控えを持参して受付印をもらう」と書く解説が多かったので、ここも食い違いが起きやすい点です。
当分の間の対応として、窓口では収受した日付と税務署名を書いたリーフレットを希望者に渡し、郵送で切手を貼った返信用封筒を同封した人にも同じリーフレットを返送するとされています(2026年10月17日に確認)。e-Tax で出した場合は、メッセージボックスに届く受信通知で受付日時などを確認できます。
登記の直後は、合同会社の届出をいつ出したかを後から示したくなる場面が考えられます。書面で出すなら控えのコピーと提出日をまとめて保管し、窓口ならリーフレットを受け取っておくと、自分でつくった会社の記録として残せます。
出典:国税庁:令和7年1月からの申告書等の控えへの収受日付印の押なつについて
つまずきやすい所②:法人番号が届く前に書くか、待つか。2か月の期限との関係
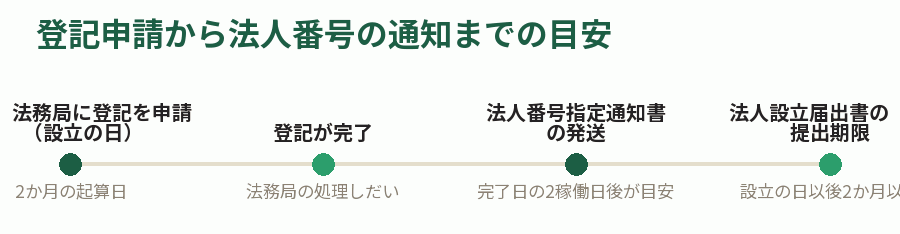
合同会社の届出書を「法人番号が届いてから出す」と案内する解説もあります。法人番号は国税庁長官が設立登記法人に指定し、通知書を送るものです。国税庁の法人番号公表サイトでは、通常の設立登記法人への通知書は登記上の本店所在地に、設立登記完了日の2稼働日後を目安に発送するとしています。法人設立ワンストップサービスで登記した法人なら、サービス上に設立登記完了日の16時または翌稼働日の11時が目安です(2026年10月17日に確認)。
ここで混乱しやすいのが、期限の起算日です。2か月の期限は設立の日、つまり登記を申請した日から数えますが、法人番号は登記が完了してから指定されます。法務局の処理に時間がかかれば、そのぶん番号を待つ時間も長くなります。とはいえ、記載要領は法人番号が未指定なら記載不要としているので、番号を待たないと出せない書類ではありません。
番号を書いて出したいなら、通知書を待つか、国税庁の法人番号公表サイトで商号から検索して確かめる方法があります。どちらにしても、期限内に出すことを優先してください。
もう一つの取り違えが、前の見出しで触れた「設立年月日」です。法人番号指定通知書や登記事項証明書を見ながら書くときに、登記の完了日や通知書の日付を写してしまうことがあります。合同会社の設立年月日は、登記事項証明書の「会社成立の年月日」で確かめるのが確実です。
出典:国税庁 法人番号公表サイト:法人番号について(指定と通知)
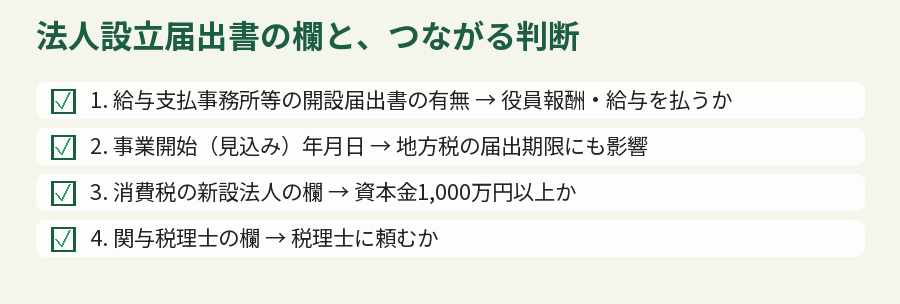
判断が必要な所:届出書の欄が求める「給与の有無」「事業開始日」「消費税の新設法人」
法人設立届出書は、欄を埋めるだけなら自分でできる書類です。ただ、いくつかの欄は、会社をどう動かすかの方針が決まっていないと書けません。届出書は決めた結果を書く場所で、決め方までは教えてくれません。
一つめは「給与支払事務所等の開設届出書」の有無です。代表社員に役員報酬を払う、または従業員に給与を払うなら、給与支払事務所等の開設届出書を開設の日から1か月以内に出すことになり、この欄も「有」になります。役員報酬をいつから、いくら払うかは、法人税で損金にできるかどうかと結びつく判断で、届出書の欄だけ見ていても答えは出ません。
二つめは「事業開始(見込み)年月日」です。会社の成立日と同じ日から事業を始めるとは限らないため、実際の開始日または見込みの日を書きます。都道府県によっては地方税の届出期限を事業開始日から数えるので、ここに書く日付は自治体への届出の日程にも関係します。
三つめが「消費税の新設法人」の欄です。国税庁の No.6629 では、消費税の新設法人に該当する旨の届出書は、所要の事項を記載した法人設立届出書の提出があれば提出不要としています(2026年10月17日に確認)。資本金1,000万円未満で設立した合同会社は通常この欄に該当しませんが、インボイス登録や課税事業者の選択は別の判断として残ります。迷う場合は、所轄の税務署や税理士に確認してください。
最後の「関与税理士」と「税理士署名」の欄も、実は判断の結果を書く欄です。記載要領では、関与税理士の氏名と事務所所在地を書き、税理士が届出書を作成した場合はその税理士が署名するとされています。自分で書いて出すなら、どちらも空欄で構いません。届出書のどこまでを自分で書き、どこから専門家に相談するかを先に決めておくと、合同会社の手続き全体の段取りが組みやすくなります。
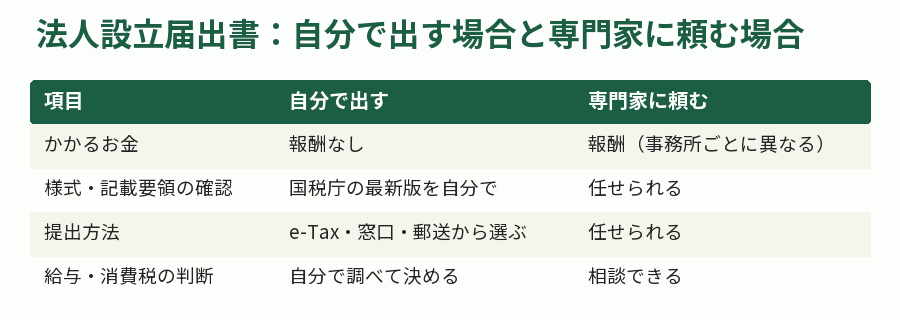
8 まとめ:合同会社設立後の税務署への届出を、自分で出す場合と専門家に頼む場合
合同会社ができたあとの税務署への届出の中心は、設立の日以後2か月以内に出す法人設立届出書です。様式は A4 で1枚、合同会社は組織区分「28」、設立年月日は法務局に申請した日、添付書類は定款等の写しで、国税庁の記載要領を見ながら自分で書き上げることは十分にできます。出し方は e-Tax、法人設立ワンストップサービス、窓口、郵送の四つで、控えに収受日付印が押されなくなった点と、オンラインの受付時間外の扱いに注意が要ります。
自分で出す場合は報酬がかからない代わりに、最新の様式と案内を一次情報で確かめる手間と、給与の有無や消費税の扱いを自分で決める手間を引き受けます。専門家に頼む場合は報酬がかかりますが、届出書の作成と提出を任せられ、関与税理士の欄にもその税理士が入ります。どちらが合うかは、役員報酬を払うか、決算を自分で組めるか、オンラインの手続に慣れているかで変わるため、断定はできません。
当サイトでは、判断が必要な部分を相談したい人向けに、会計事務所SoVaの「士業伴走プラン」を紹介しています。設立サポート手数料は0円ですが、設立後の顧問契約(月1.5万円〜)が前提です。遷移先のページには「自分でやるより最大14.5万円お得」という比較も載っていますが、この数字の出典は遷移先のサービスページで、顧問契約を結ぶことが条件です。最新の料金と条件は必ず公式ページで確認してください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
「合同会社設立 税務署」というキーワードとあわせて見つけたのが、マネーフォワードによる、合同会社設立後のやることリストの解説記事。
「合同会社設立 税務署」を検索する過程で参考にしたのが、青色申告の承認申請をいつまでに出すのかを、設立直後の手続きの中に位置づけて説明した記事。
サイトを開く →「合同会社設立 税務署」というテーマで検索していて見つけたのが、税務署へ出す書類ごとに期限を整理していて、相談前の下調べに使いやすいコラム。
「合同会社設立 税務署」について調べている人にも参考になりそうなのが、迷いやすい欄を注意点として挙げているため、書き終えたあとの確認にも使える記事。
tax-startup.jp
「合同会社設立 税務署」について調べている人にも参考になりそうなのが、記載内容を項目ごとに区切って説明していて、分からない欄だけを拾い読みできるページ。
「合同会社設立 税務署」というキーワードとあわせて見つけたのが、届出書の各欄に何を書くのかを記入例つきで説明していて、書きながら参照しやすい解説。
- 合同会社設立の流れは?必要な書類や設立後にやることを解説
- 「合同会社設立 税務署」に関する情報を探す中で見つけたのが、設立の手続きと設立後の届出を、ひとつの流れとしてまとめている税務系メディアの解説。
- tax-startup.com
「合同会社設立 税務署」というキーワードとあわせて見つけたのが、会計事務所SoVaによる、定款作成時の注意点の解説記事。
sovagroup.co.jp「合同会社設立 税務署」を検討している人にも読んでほしいのが、合同会社に絞って電子定款の作成手順とサービス内容を説明しているサイト。
「合同会社設立 税務署」を検索する過程で参考にしたのが、会計事務所グループによる合同会社を一人で設立する手続きの流れの解説記事。
- 「合同会社設立 税務署」を検索する過程で参考にしたのが、住信SBIネット銀行からの商号変更を、銀行自身が案内しているページ。
- 運営:ドコモSMTBネット銀行
ほかに見つかったサイト
- 合同会社で日本政策金融公庫の創業融資は受けられるのか「合同会社設立 税務署」に関心がある人にも役立ちそうなのが、税理士事務所による合同会社と日本政策金融公庫の創業融資の関係を解説する記事。
- 会社設立後にやることは?必要な手続きと提出書類一覧「合同会社設立 税務署」を調べている人におすすめしたいのが、弥生株式会社による、会社設立後にやることと提出書類一覧の解説記事。
- 合同会社Vol.17 サラリーマンの副業には合同会社(LLC)が向いている理由「合同会社設立 税務署」を調べている人におすすめしたいのが、税理士法人グループによるサラリーマンの副業と合同会社設立の解説記事。
- 合同会社の役員報酬とは?決め方や相場、変更ルール、節税シミュレーションも「合同会社設立 税務署」に関連する情報源として確認したのが、マネーフォワードによる、合同会社の役員報酬の決め方・相場・変更ルールの解説記事。
- freee会社設立で出力できる書類(freee)「合同会社設立 税務署」について調べている人にも参考になると感じたのが、どの書類が自動で作られるのかが一覧で確認でき、自分で用意する分との境目が分かるページ。
- 住信SBIネット銀行の商号の「ドコモSMTBネット銀行」への変更について(NTTドコモ)「合同会社設立 税務署」を検索する過程で参考にしたのが、商号変更の時期と背景が確認できる、親会社側のニュースリリース。
- 合同会社は自分で設立可能!具体的なステップと自分で対応すべきかを解説「合同会社設立 税務署」を検討している人にも読んでほしいのが、合同会社を自分で設立する具体的なステップと判断基準を解説した記事。
- 合同会社の設立登記をオンラインで申請する方法「合同会社設立 税務署」に関心がある人にも役立ちそうなのが、GVA法人登記による、合同会社の設立登記のオンライン申請方法の解説記事。
※ 掲載順は評価や優劣を示すものではありません。同じサイトばかりが同じ位置に並ばないよう、ページごとに並び順と組み合わせを変えて表示しています。
この記事は、合同会社の設立を自分で進める人の役に立ちましたか?