合同会社設立で税理士に頼めること:税務代理・税務書類の作成・税務相談
税理士に何を頼めるのかは、税理士法第2条に書かれています。税理士の業務は、他人の求めに応じて行う「税務代理」「税務書類の作成」「税務相談」の3つです。税務代理は税務署などへの申告や申請を代わりに行うこと、税務書類の作成は申告書や届出書を作ること、税務相談は税額の計算などについて相談に応じることを指します。
同じ条文の第2項では、これらに付随して、財務書類の作成や会計帳簿の記帳の代行も行えるとされています。顧問契約で「記帳代行」「決算書の作成」が並んでいるのはこのためです。
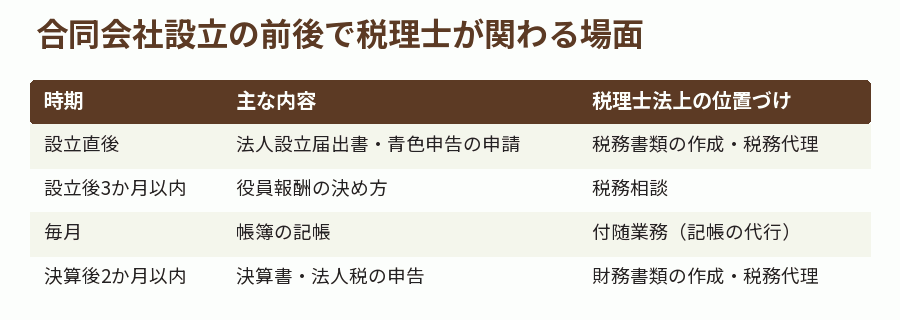
合同会社設立の場面に当てはめると、税理士の出番は主に会社ができたあとです。税務署に出す法人設立届出書や青色申告の承認申請書の作成、役員報酬の決め方の相談、毎期の決算と法人税の申告が中心になります。合同会社の設立手続きそのもの、つまり定款を作って法務局に登記を申請する部分は、次の見出しで説明するとおり税理士の本来の業務ではありません。
前提として知っておきたいのは、合同会社だからといって税務の手続きが株式会社より軽くなるわけではないことです。合同会社は定款の認証が要らず、登録免許税の最低額も株式会社より低いなど、設立の段階では負担が小さい会社の形です。しかし設立後は、法人税・地方法人税・法人住民税・法人事業税の申告を、株式会社と同じ仕組みで行います。合同会社を自分で設立できたことと、設立後の税務を自分でこなせるかどうかは、別の問題として考えてください。
- 税務代理:税務署などへの申告・申請・税務調査への対応を代わりに行う
- 税務書類の作成:申告書・届出書・申請書を作る
- 税務相談:税額の計算などについて具体的な相談に応じる
- 付随業務:財務書類の作成、会計帳簿の記帳の代行など
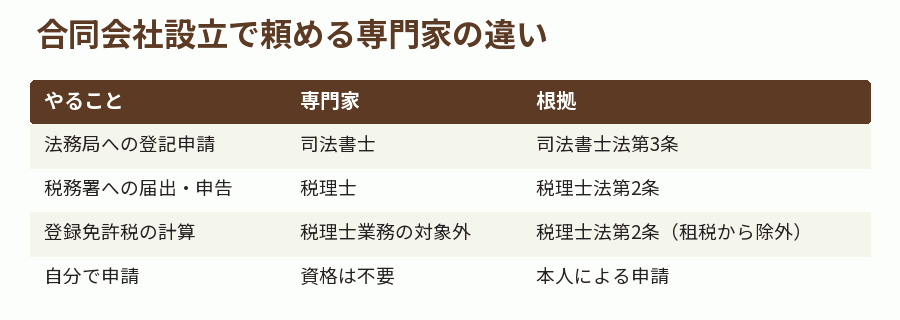
合同会社設立の登記は税理士ではなく司法書士の業務
「会社設立は税理士に相談」という案内をよく見かけますが、法務局への登記申請を代理する業務は、司法書士法第3条で司法書士の業務と定められています。法務局に提出する書類の作成も同じ条文に含まれます。税理士事務所が設立をサポートすると案内している場合でも、登記の申請そのものは提携する司法書士が担当するか、本人が申請する形になるのが通常です。依頼する前に、誰が登記を申請するのかを確認しておくと誤解がありません。
もう一つ押さえておきたいのが、設立時に払う登録免許税は、税理士法第2条でいう「租税」から除かれている点です(印紙税も同様)。つまり設立の登記にかかる税金の計算は、税理士の本来の業務の外にあります。合同会社の登録免許税は資本金の額の1000分の7で、6万円に満たなければ6万円です(国税庁 No.7191 登録免許税の税額表で2026年10月17日に確認)。
私の場合は、定款を freee の会社設立サービスで作って電子定款にし、登記は本店所在地を管轄する法務局の窓口に持参して自分で申請しました。司法書士には頼んでいません。出資者が複数いる場合や現物出資がある場合は書類が増えますが、私は該当しなかったため実体験はなく、制度上は添付書類が変わるという説明にとどめます。
合同会社設立後の税務署への届出は、税理士なしでも自分で出せる
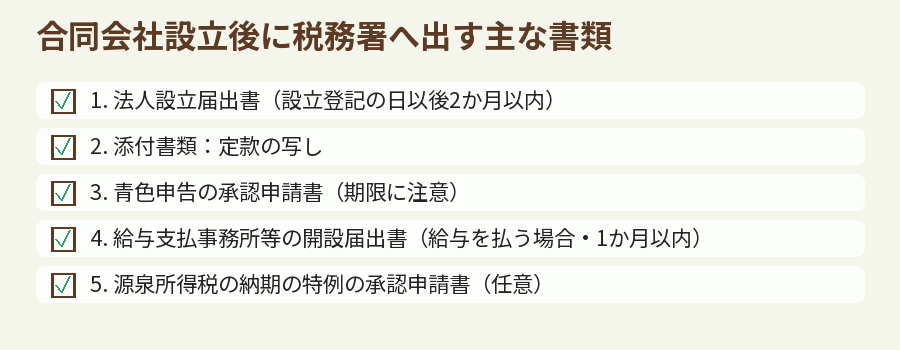
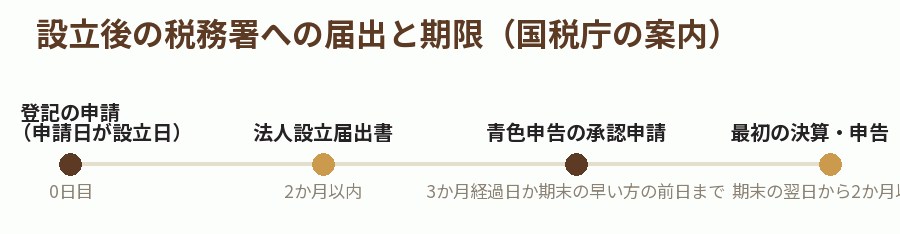
登記が終わると、税務署への届出が始まります。中心になるのは法人設立届出書で、国税庁の案内では、提出時期は法人設立の日(設立登記の日)以後2か月以内、提出先は納税地の所轄税務署長、添付書類は定款の写しです。e-Taxで出すこともでき、書面で作成した場合は持参か送付で提出します。
青色申告を使いたい場合は、青色申告の承認申請書も出します。設立第1期の期限は、設立の日以後3か月を経過した日と、その事業年度終了の日のいずれか早い日の前日までです。第1期が3か月より短いと、期限は決算日の側で決まるため注意してください。給与を払う場合は、給与支払事務所等の開設届出書を、開設の事実があった日から1か月以内に出します。
これらの届出書は国税庁のサイトに様式と記載要領が公開されていて、税理士に頼まなくても自分で作れます。届出書の作成は税理士の業務ですが、会社が自分で作って出すことは何も禁じられていません。記載内容で迷った場合は、所轄の税務署に問い合わせることもできます。どの届出が要るかは会社の状況で変わるため、一覧は税務署への届出のテーマにまとめています。
合同会社ならではの点として、法人設立届出書に添付する定款の写しがあります。合同会社の定款は公証人の認証を受けないため、株式会社のように認証済みの定款があるわけではありません。登記の申請で添付したものと同じ内容の定款の写しを用意します。設立のあとに定款を変えた場合は、最新の内容になっているかも確認してください。
合同会社設立の税理士費用:報酬は事務所ごとに自由に決められている
税理士の費用を調べると、サイトによって金額の幅が大きく違います。これは、税理士報酬に全国一律の基準がないためです。近畿税理士会の資料によると、かつては税理士会の会則にもとづく報酬規定がありましたが、2001年の税理士法改正で廃止され、2002年4月以降は各税理士が自分の責任で報酬額を決める形になっています。
そのため、費用は「いくらが正解」ではなく、何を頼むかで組み立てて比べるのが現実的です。よく見かける区分は、設立時の届出だけを頼むスポットの依頼、毎月の相談と記帳を含む顧問料、年1回の決算と申告の報酬の3つです。顧問料に決算料が含まれるのか、記帳は自分でするのかで総額が変わります。売上の規模や取引の数で金額を分けている事務所も多くあります。
もう一つ誤解されやすいのが、合同会社なら税理士費用も安くなるという見方です。設立費用は、登録免許税の最低額が合同会社6万円・株式会社15万円と差があります(国税庁 No.7191で2026年10月17日に確認)。しかし設立後の税理士費用は、会社の形よりも依頼の範囲と取引の量で見積もられることが多いため、合同会社を選んだから顧問料まで下がるとは考えないほうが安全です。見積もりを取るときは、合同会社であることに加えて、売上の見込み、月の取引件数、従業員の有無を伝えると、比べやすい金額が出てきます。
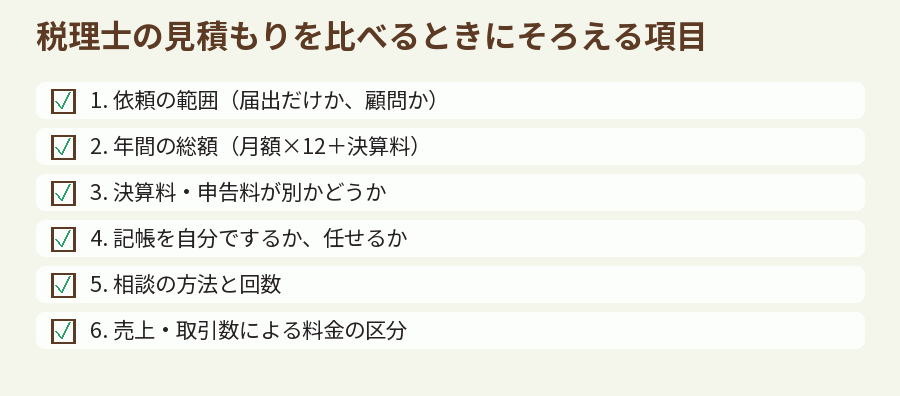
見積もりを比べるときは、依頼の範囲、年間の総額、決算料の有無、記帳を誰がするか、をそろえてから並べてください。設立費用全体(登録免許税や定款の費用)との関係は、費用のテーマで扱っています。
出典:近畿税理士会:釜山地方税務士会からの質問事項及び近畿税理士会の回答(税理士報酬の決定)
5つまずきやすい所①:合同会社設立に税理士はいらない?必要かで説明が割れる理由
「税理士はいらない」と「税理士は必要」という説明が並んでいるのは、書き手の立場と前提が違うからです。法律上、会社が自分で届出や申告をすることを禁じる規定はなく、税理士に頼むことは義務ではありません。一方で、税理士紹介サービスや会計事務所が運営する記事は、依頼することを前提に書かれていることが多く、結論が「必要」に寄りやすくなります。当サイトも会計事務所のサービスを紹介しているので、この記事も同じ目で読んでください。
見落としやすいのは、税理士の資格がない人に頼む場合の扱いです。税理士法第52条は、税理士でない者が税理士業務を行うことを禁じています。国税庁の「税理士制度のQ&A」では、「業として」行うとは反復継続して行うことをいい、必ずしも有償であることを要しないと説明されています。詳しい知人に無償で申告書を作ってもらう、という頼み方にも注意が必要です。
逆に、代表社員が自分の合同会社の申告書を作って出すのは、会社自身の申告です。合同会社を自分で設立した人が、その流れで設立後の届出や申告まで自分で行うことは、制度上何の問題もありません。迷いやすいのは、どこから先を自分でやり、どこから先を人に頼むかの線引きのほうです。
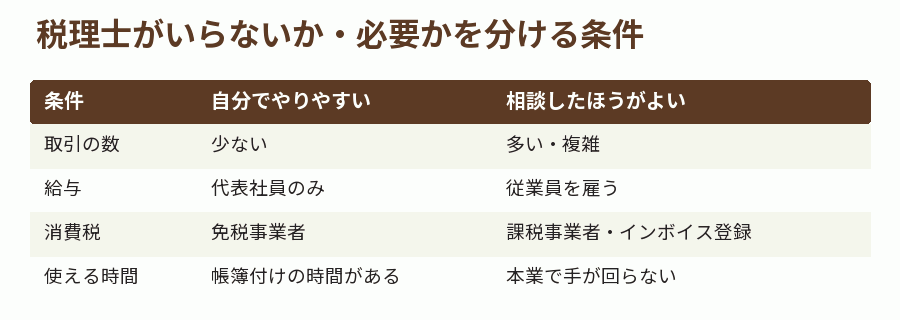
いらないかどうかは、取引の数、給与を払う人数、消費税の申告が必要かどうか、帳簿付けに使える時間で変わります。代表社員1名・取引が少ない合同会社と、従業員を雇う合同会社では、自分でやる負担がまったく違います。
判断に迷うときは、1年目は自分でやり、帳簿と申告の作業量を実際に見てから決める方法もあります。その場合でも、最初の決算月から逆算して、申告期限の2か月前には帳簿の締めに入れるよう予定を組んでおくと、途中で税理士に頼むことになっても引き継ぎが楽になります。税理士に頼むかどうかの結論より、記帳を止めないことのほうが大切です。
つまずきやすい所②:合同会社の決算を自分でやるときの期限と書類
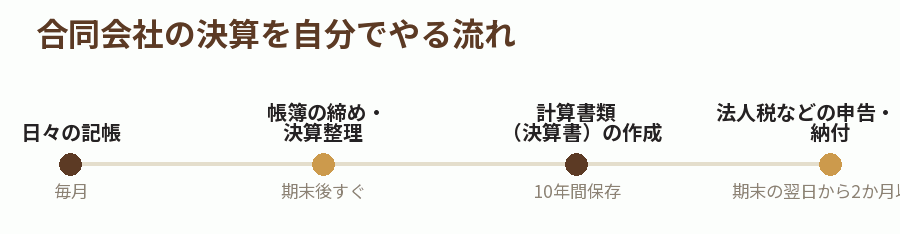
決算を自分でやる場合、最初に押さえるのは期限です。国税庁の案内では、法人税の確定申告書は原則として事業年度終了の日の翌日から2か月以内に提出します(期限が土日祝日なら翌日。延長の特例を受けている場合は延長後の期限)。合同会社でも株式会社でも、法人税の扱いは同じです。都道府県や市区町村への法人住民税・法人事業税の申告も別に必要です。
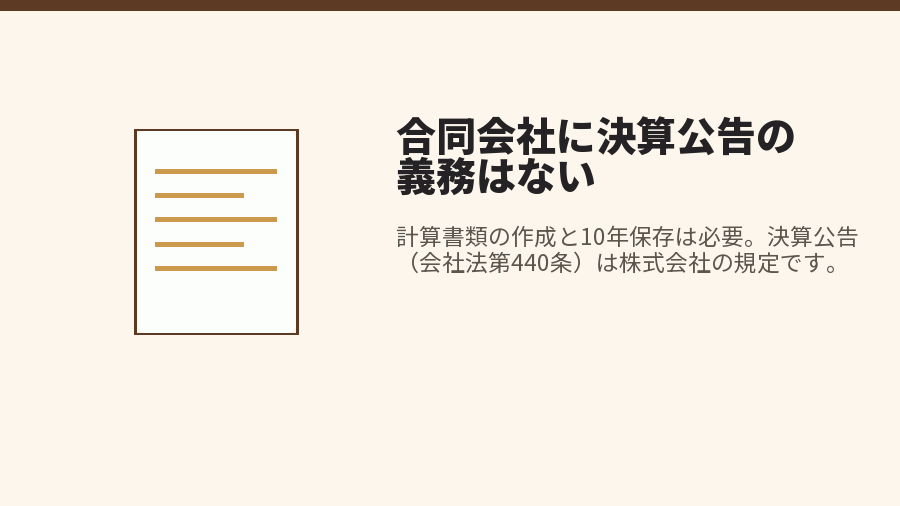
会社法の側では、合同会社は各事業年度の計算書類を作り、作成から10年間保存する必要があります(会社法第617条)。会計帳簿も、閉鎖の時から10年間の保存が求められます(同第615条)。一方、決算公告を定めた会社法第440条は株式会社についての規定で、合同会社には決算公告の義務がありません。
合同会社の計算書類については、社員が営業時間内にいつでも閲覧や謄写を請求できるとされています(会社法第618条)。社員が1名の合同会社では実務上の影響は小さいものの、社員が複数いる合同会社では、決算の内容を社員同士で共有する前提で準備することになります。複数社員の合同会社について、私は該当しなかったため実体験はないが、制度上はこのような定めになっています。
つまずきやすいのは、決算の作業が「申告書を書く」ことだけではない点です。1年分の帳簿を締め、減価償却や未払いの計上を行い、決算書を作ってから申告書に進みます。会計ソフトの申告機能を使う方法もありますが、帳簿が日頃から正しく付いていることが前提です。決算と申告は、このサイトで体験として書ける設立手続きの範囲の外にあるため、ここでは制度上の流れとして説明しています。
出典:国税庁:C1-1 法人税、地方法人税及び防衛特別法人税の申告
判断が必要な所:役員報酬と、税理士にどこまで任せるか
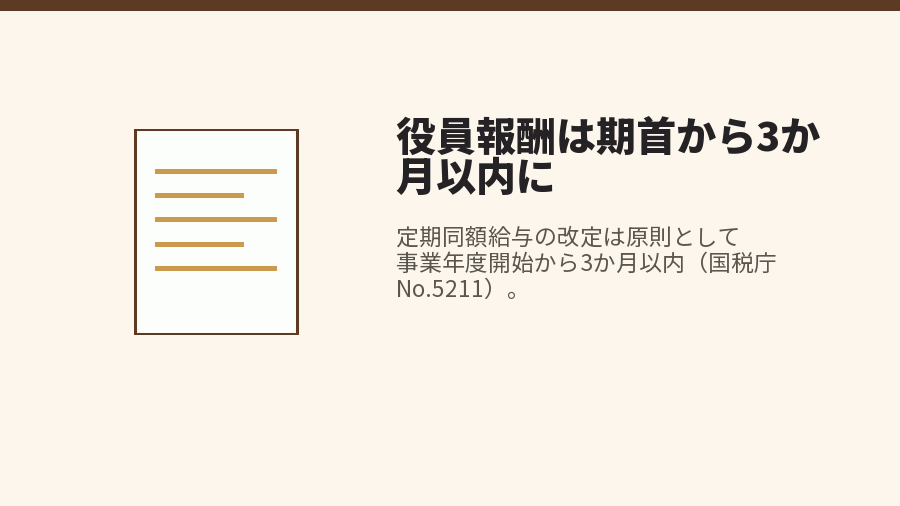
手順と違って、本を読んでも答えが出ないのが役員報酬です。国税庁のNo.5211では、損金に算入できる定期同額給与の改定は、原則として事業年度開始の日から3か月を経過する日までに行うものとされています。設立第1期でも同じ考え方で、金額をいくらにするかは、会社の利益の見込み、代表社員個人の生活費、社会保険料の負担を合わせて考える必要があります。
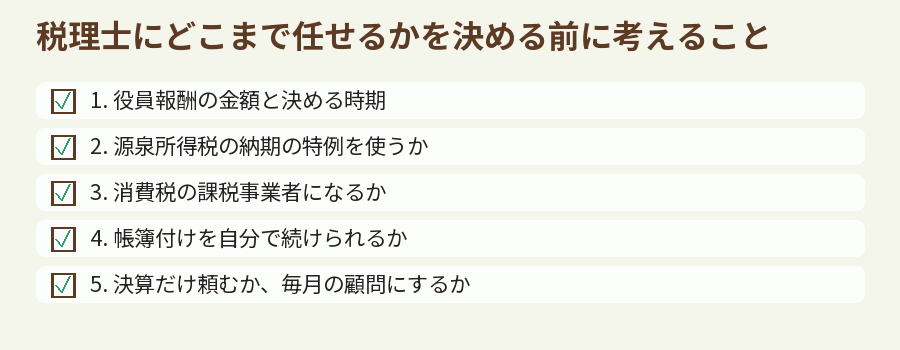
役員報酬を払うと、源泉所得税の納付も始まります。給与の支給人員が常時10人未満なら、申請により半年分をまとめて納める納期の特例を使えます(国税庁 No.2505)。こうした選択を自分で調べて決めるか、税理士に相談するかが、この段階の判断です。
設立したばかりの合同会社では、最初の事業年度の途中から役員報酬を決めることになり、売上の見込みも立てにくい時期です。金額を高くしすぎると会社に資金が残らず、低くしすぎると利益に法人税がかかります。どちらが有利かは個人の所得税・住民税と社会保険料まで含めて比べる必要があり、手順として覚えれば済む話ではありません。
税理士に頼む場合も、全部を任せるか一部にするかを選べます。届出だけ、決算と申告だけ、毎月の顧問、といった頼み方があり、帳簿付けは自分で続けて決算だけ依頼する形もあります。どれが合うかは事業の規模と、自分で調べる時間をどれだけ取れるかで変わるため、断定はできません。
出典:国税庁:No.5211 役員に対する給与(平成29年4月1日以後支給決議分)
まとめ:合同会社設立と税理士を、自分でやる場合と頼む場合で並べる
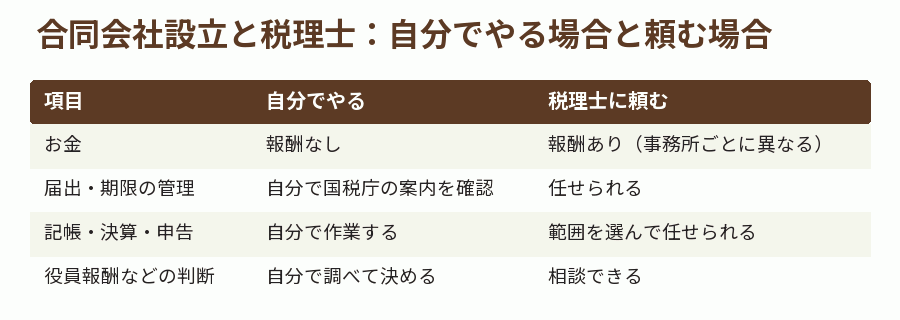
税理士は、税務代理・税務書類の作成・税務相談を行う専門家で、合同会社設立の登記を申請する専門家ではありません。合同会社設立のあとに出す届出書は様式が公開されていて、自分で出すこともできます。税理士に頼むことは法律上の義務ではなく、報酬も事務所ごとに決められています。
自分でやる場合は、報酬がかからない代わりに、届出の期限管理、日々の記帳、決算と申告の作業を自分で引き受けます。国税の一般的な疑問は、国税庁のタックスアンサーやチャットボット、電話相談でも調べられます。税理士に頼む場合は、報酬がかかる代わりに、作業や期限の管理を任せられ、役員報酬などの判断を相談できます。どちらが合うかは、取引の数、従業員の有無、消費税の扱い、使える時間で変わるため、断定はできません。
どちらを選んでも、法人設立届出書(設立登記の日以後2か月以内)、青色申告の承認申請、役員報酬の改定時期、確定申告書の提出(事業年度終了の日の翌日から2か月以内)という期限は変わりません。税理士に頼む場合も、期限を知らないまま任せるのではなく、いつまでに何が要るかを自分でも把握しておくと、依頼の範囲や見積もりの妥当性を判断しやすくなります。
当サイトでは、判断が必要な部分を相談したい人向けに、会計事務所SoVaの「士業伴走プラン」を紹介しています。設立サポート手数料は0円ですが、設立後の顧問契約(月1.5万円〜)が前提です。遷移先のページには「自分でやるより最大14.5万円お得」という比較も載っていますが、この数字の出典は遷移先のサービスページで、顧問契約を結ぶことが条件です。顧問契約を結ばずに自分で進める選択も、ここまで説明したとおり十分にあり得ます。最新の料金と条件は必ず公式ページで確認してください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
- 税理士紹介サービスの記事で、顧問契約のメリットと費用の目安が中心です。
- 運営:税理士ドットコム
設立時にかかる税理士費用の内訳を確認したいときに読める記事です。
税理士・司法書士・行政書士の役割の違いを並べて整理できます。
サイトを開く →決算を自分でやる場合の流れと、合同会社に決算公告がない点に触れています。
税理士を使わずに法人決算をする場合の注意点を、会計ソフト会社の立場で説明しています。
合同会社の決算と申告を自分で行う場合の手順と時期をまとめています。
- 合同会社の決算のやり方とは?決算から確定申告までの流れを解説
- 決算書の作成から申告までの流れを、会計ソフト会社の目線で順に説明しています。
- 弥生
税理士紹介サービスの記事で、税理士が必要とする立場からの理由がまとまっています。
ほかに見つかったサイト
- 会社(法人)が決算をする際に税理士は不要なのか?自力決算のメリットデメリットを解説(税理士紹介センター ビスカス)自力決算のメリットとデメリットを並べています。結論は依頼を勧める立場です。
- 【法人設立 後編】法人設立は自分でもできる。でも、プロである税理士に相談した方がいい、これだけの理由(MONEYIZM)設立は自分でできると認めたうえで、税理士に相談する理由を挙げている連載記事です。
- 【会社設立】合同会社に顧問税理士は必要?メリットとデメリットを徹底解説!(起業ログ)顧問税理士のメリットとデメリットの両方を挙げているので、判断材料として読めます。
- 合同会社に税理士が必要な理由は?必要かどうか選ぶコツを解説(ミツモア)税理士が必要かどうかを選ぶときの観点を整理した記事です。
- 成功への近道!会社設立を税理士に依頼するメリットと費用を解説!(ミツモア)会社設立を税理士に依頼する場合の費用とメリットを、見積もりサービスの立場で説明しています。
- 会社設立に必要な費用と料金相場 株式会社・合同会社について解説(PRONIアイミツ)株式会社と合同会社の設立費用を並べ、専門家に頼む場合の相場も載せています。
- 会社設立の費用は?株式会社は20万円で、合同会社は6万円で設立が可能!(PRONIアイミツ)合同会社の設立費用の最低額と、税理士に頼む場合の上乗せ分を比べられます。
- 会社設立で税理士にかかる費用は?設立時と設立後それぞれのメリットを解説(比較ビズまとめ)設立時と設立後で税理士に頼む意味を分けて説明している記事です。
※ 掲載順は評価や優劣を示すものではありません。同じサイトばかりが同じ位置に並ばないよう、ページごとに並び順と組み合わせを変えて表示しています。