合同会社設立後の役員報酬はいつから払える?期限日の数え方と、最初の支給日・届出の段取りを解説
合同会社の役員報酬はいつから?基準は「設立日から3か月を経過する日」
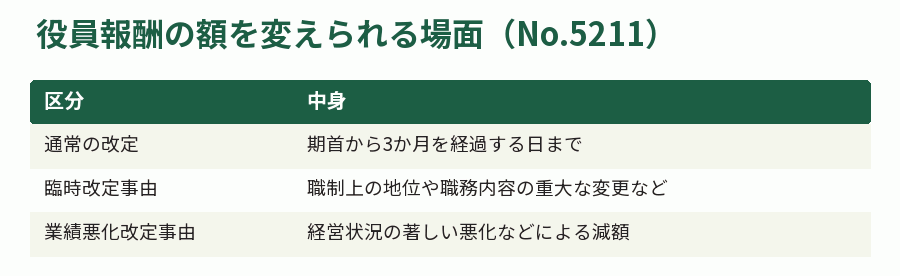
合同会社の代表社員や業務執行社員に払う役員報酬を、会社の経費(損金)として扱うための基本の形が「定期同額給与」です。国税庁のNo.5211「役員に対する給与」(令和8年4月1日現在法令等。2026年10月17日に確認)は、1か月以下の一定の期間ごとに支給し、その事業年度の各支給時期の額が同じである給与を定期同額給与としています。そのうえで、額の改定が認められる時期として、事業年度開始の日の属する会計期間開始の日から3か月を経過する日(「3月経過日等」)までの改定を挙げています。
設立したばかりの合同会社では、最初の事業年度は会社が成立した日から始まります。そのため「いつから払えるか」という問いは、実務上は「設立日から3か月を経過する日までに、いくらを、いつの支給分から払うかを決める」という問いに置き換わります。設立したその月から払う必要はなく、期限までに決めた内容に沿って毎月同じ額を払っていく、というのが出発点です。
逆に言えば、期限を過ぎてから「来月から払う」「来月から上げる」と決めると、No.5211が挙げる臨時改定事由や業績悪化改定事由に当たらない限り、定期同額給与の形から外れるおそれがあります。合同会社の役員報酬全体の考え方(決め方、社会保険、変更の時期)は親テーマの記事で扱っているので、この記事では「いつから」の部分を掘り下げます。
合同会社では、出資した社員がそのまま経営にあたるのが原則で、会社法第590条は、社員は定款に別段の定めがある場合を除き業務を執行するとしています。業務を執行する社員と合同会社の関係には、会社法第593条第4項で民法の委任の規定(第646条から第650条)が準用され、民法第648条は、受任者は特約がなければ報酬を請求できないとしています(2026年10月17日にe-Gov法令検索で確認)。つまり合同会社の役員報酬は、何もしなければ自動的に発生するものではなく、定款や社員の決定で「払う」と決めて初めて始まるものです。「いつから」の出発点は、この決定をいつするかにあります。
- 支給は1か月以下の一定の期間ごと(毎月など)
- その事業年度の各支給時期の額をそろえる
- 額を決める・改定する期限は「3月経過日等」まで
- 最初の事業年度は会社の成立日から始まる
出典:国税庁:No.5211 役員に対する給与(平成29年4月1日以後支給決議分)
自分の合同会社の期限日を数える:設立日は登記の申請日、数え方は民法の期間計算
期限を数える起点は、合同会社の成立の日です。会社法第579条は、持分会社は本店の所在地で設立の登記をすることによって成立すると定めていて、登記簿に載る成立の日は、登記が完了した日ではなく申請が受け付けられた日です。私の場合は本店所在地を管轄する法務局の窓口に書類を持参して申請し、補正の連絡はなく約1週間で登記が完了しましたが、期限の起点になるのは完了の日ではなく申請した日のほうです。
「3か月を経過する日」が何日になるかは、民法の期間の数え方に当てはめると分かりやすくなります。民法第140条は期間の初日を算入しないとしつつ、期間が午前零時から始まるときは初日を算入するとしています。事業年度は成立の日の0時から始まると考えると初日から数え、第143条により、3か月後の応当する日の前日が満了の日になります(2026年10月17日にe-Gov法令検索で確認)。
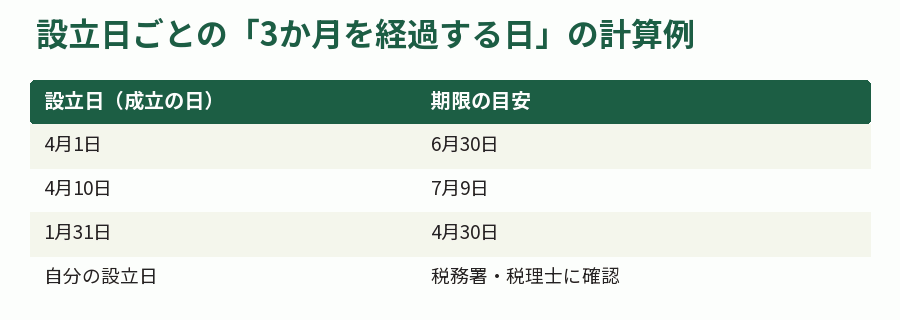
この考え方で計算すると、4月1日に設立した合同会社は6月30日、4月10日に設立した場合は7月9日が期限の目安になります。1月31日のように、3か月後の月に同じ日付がない場合は、第143条ただし書きによりその月の末日(この例では4月30日)が満了の日です。ただし、これはあくまで条文に当てはめた計算例です。自分の設立日での期限は、必ず税務署か税理士に一度確かめてから手帳に書いておくと安心です。
- 起点:登記の申請が受け付けられた日(成立の日)
- 初日を数える(事業年度は0時から始まるため)
- 3か月後の応当日の前日が満了日
- 応当日がない月はその月の末日が満了日
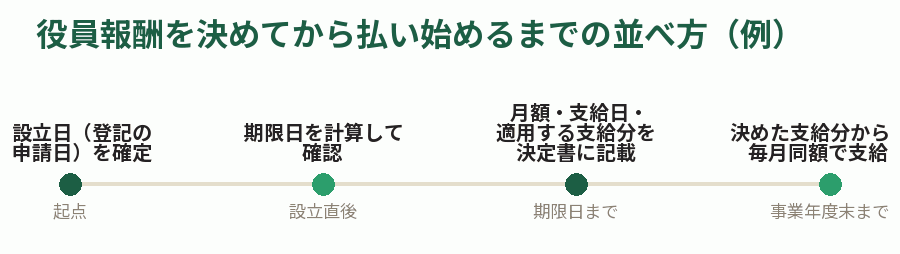
役員報酬を決める日と最初に払う日の組み方:支給日と「同額」の区切り
期限日が分かったら、次は「決める日」「最初の支給日」「毎月の支給日」の三つを並べます。国税庁の「役員給与に関するQ&A」のQ2は、株式会社の定時株主総会で増額を決めた事例ですが、改定を決めた直後の支給日から新しい額にしても、その翌月の支給日から新しい額にしても、改定前の各支給時期と改定後の各支給時期のそれぞれで額がそろっていれば、定期同額給与に当たるとしています(2026年10月17日に確認)。
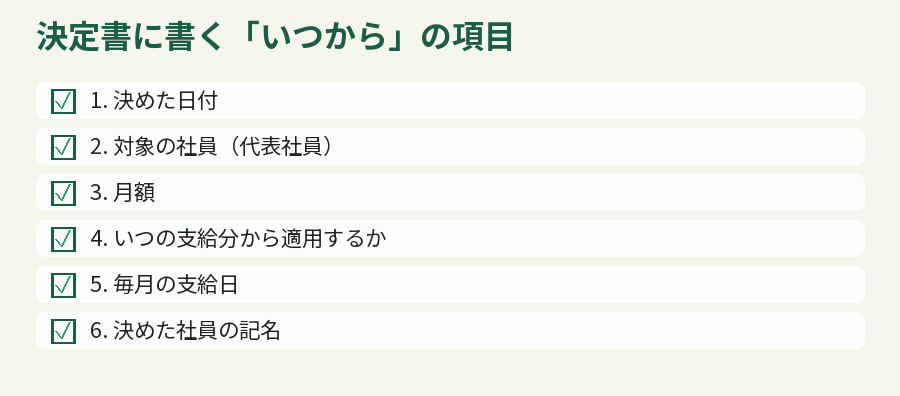
合同会社には株主総会がないので、このQ&Aは社員の決定に読み替えて参考にすることになります。考え方の要点は、どの支給分から新しい額にするのかを、決めた時点ではっきりさせておくことです。たとえば「○月○日に決定、○月25日支給分から月額○円、以後毎月25日に支給」と書いておけば、決定日と支給の区切りが一目で分かります。
もう一つ押さえておきたいのが「1か月以下の一定の期間ごと」という条件です。法人税基本通達9-2-12は、年俸や期間俸を年1回や年2回まとめて支給するものは、各月の一定額を基礎に計算していても定期同額給与に当たらないと注意しています。支給日は毎月25日や月末など、決まった日にしておくのが基本です。
代表社員が自分1人の合同会社でも、決めた日付、対象の社員、月額、適用する支給分、支給日を書いた決定書を作り、設立書類と一緒に保管しておくと、あとで説明を求められたときに困りません。
出典:国税庁:役員給与に関するQ&A(平成20年12月・平成24年4月改訂)
4 合同会社で役員報酬を払い始めたら続く期限:税務署と年金事務所
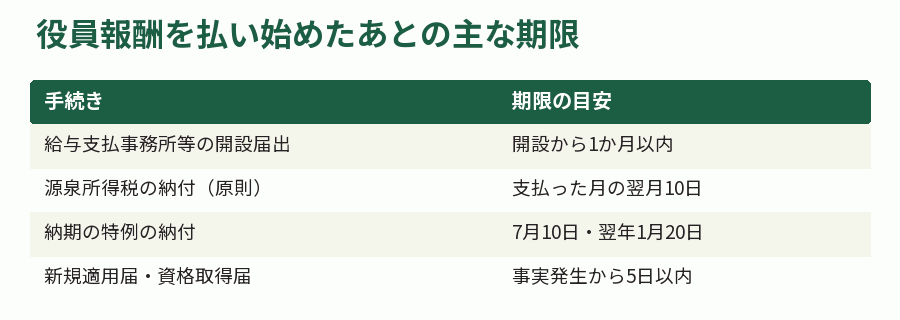
役員報酬を払い始める日は、届出の期限が動き出す日でもあります。国税庁のA2-7「給与支払事務所等の開設・移転・廃止の届出」では、給与等の支払事務を取り扱う事務所を開設した場合、開設の事実があった日から1か月以内に提出するとされています。法人設立届出書と同じ時期にまとめて出す人が多い書類です。
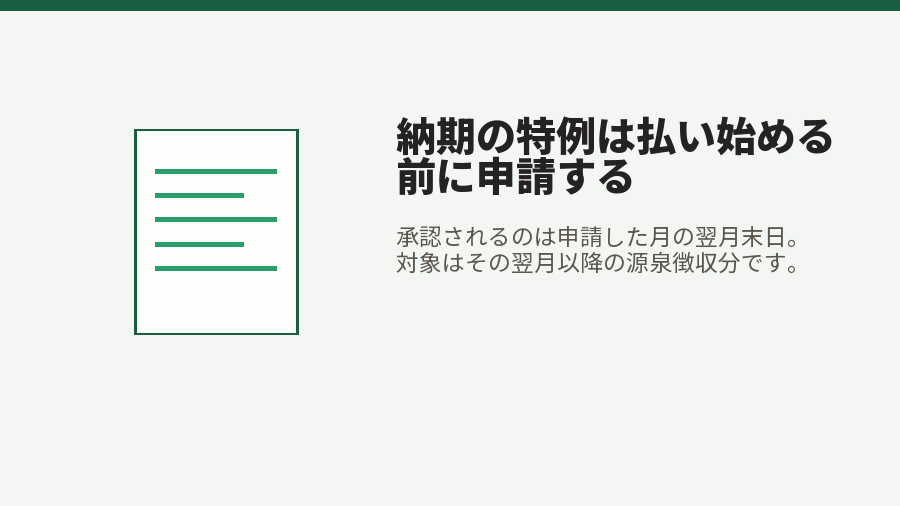
支払った報酬から源泉徴収した所得税は、国税庁のNo.2505によると、原則として支払った月の翌月10日までに納めます。給与の支給人員が常時10人未満の源泉徴収義務者は「納期の特例」の申請ができ、承認されると1月から6月分を7月10日、7月から12月分を翌年1月20日にまとめて納める形になります。特例の対象になるのは、申請書を出した月の翌月末日に承認があったものとみなされ、その翌月以降に源泉徴収する分からです(2026年10月17日に確認)。報酬を払い始める前に申請しておかないと、最初の数か月は毎月納める必要があります。
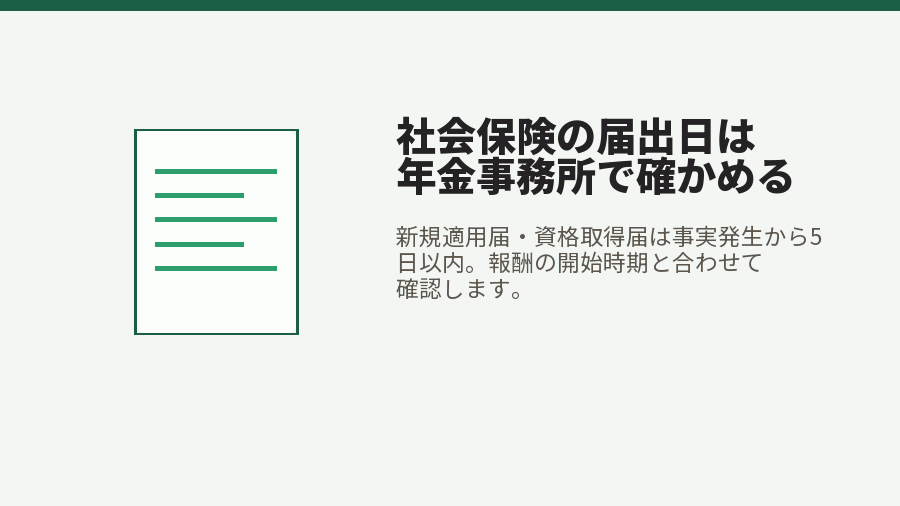
社会保険の側は期限がもっと短く、日本年金機構の新規適用届と被保険者資格取得届は、どちらも事実発生から5日以内とされています。税務署への届出が「1か月以内」「2か月以内」の単位なのに比べると、ここだけ極端に短いので、自分で合同会社を設立した人が見落としやすいところです。届出書の書き方は、税務署への届出をまとめたテーマで扱っています。
合同会社の代表社員が自分1人だけでも、会社は源泉徴収義務者として報酬から所得税を差し引き、年末調整や源泉徴収票の作成といった事務も出てきます。役員報酬を払い始める月は、こうした毎月・毎年の事務が始まる月でもあるので、会計ソフトや給与計算の準備も同じ時期に済ませておくと落ち着いて進められます。
出典:国税庁:No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
つまずきやすい所①:「設立から3か月」と「期首から3か月」が混ざる、設立日の決め方
役員報酬の期限を調べると、「設立から3か月以内」と書く解説と、「事業年度開始から3か月以内」と書く解説が混在しています。どちらも間違いではなく、最初の事業年度は設立日が期首なので同じ日を指し、2期目以降は決算月の翌月の初日が期首になる、という違いです。1期目の書き方だけを覚えていると、2期目に見直す時期を逃しやすくなります。
もう一つ気をつけたいのが、設立日そのものの決め方です。期限は設立日から数えるので、設立日が数日ずれれば期限も数日ずれます。法務省の案内によると、2026年2月2日から、一定の要件のもとで行政機関の休日を設立の日として申請できる特例が始まっています(2026年10月17日に確認)。「1日設立にしたい」といった希望がある場合は、こうした制度も踏まえて申請日を決めることになります。
また、合同会社の情報は株式会社に比べて少なく、役員報酬の解説には「株主総会で決議」「取締役の任期に合わせて見直す」といった株式会社向けの書き方が混ざっていることがあります。合同会社には株主総会も役員の任期もないので、「いつ見直すか」は事業年度の始まりを基準に自分で決めておく必要があります。解説を読むときは、株式会社を前提にした文章かどうかを先に見分けると、時期の話で混乱しにくくなります。
出典:法務省:休日を会社等の設立の日とすることが可能になりました
つまずきやすい所②:最初の数か月を0円にして、途中から役員報酬を払う場合
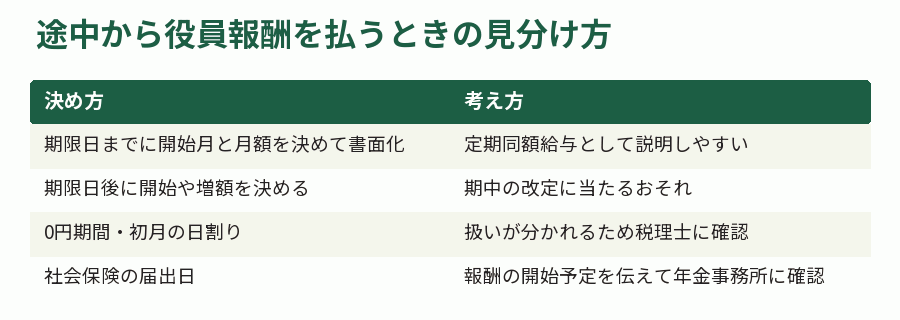
合同会社を設立しても、売上が立つまで役員報酬を払わない、という選択をする人もいます。この場合の考え方として、期限日までに「○月支給分から月額○円」と決めて書面に残し、決めた支給分から毎月同じ額を払う形を案内する解説が多く見られます。一方で、期限日を過ぎてから「売上が立ったので来月から払う」と決めるのは、事業年度の途中での改定に当たり、定期同額給与として扱われないおそれがあります。
0円の期間をどう扱うか、初月を日割りにするかどうかといった細部は、解説や質問サイトで回答が分かれていて、ここで断定はできません。私は該当しなかったため実体験はないが、制度上は、期限日までに何をどう決めたかを書面で示せるかどうかが分かれ目になると考えられます。迷ったら、決める前に税理士に相談してください。
社会保険も時期の論点になります。日本年金機構は、法人の事業所は事業主のみの場合を含めて適用事業所とし、新規適用届は事実発生から5日以内、添付する登記簿謄本は提出日から90日以内に発行されたものと案内しています(2026年10月17日に確認)。一方、報酬を受けていない役員は「労務の対価として給料を受ける」という前提から外れるため、いつの時点で何を届け出るかは、報酬を払い始める時期によって変わり得ます。自分の場合の届出日は、報酬の開始予定を伝えたうえで年金事務所に確認するのが確実です。
社員が複数いる合同会社では、誰にいつから払うかを社員ごとに決めることになります。会社法第590条第2項は、社員が二人以上いる場合、業務は定款に別段の定めがある場合を除き社員の過半数で決めるとしているので、合同会社の定款の定め方によって決め方も変わります。社員1名の合同会社を設立した私は該当しなかったため実体験はないが、制度上は、社員ごとに開始の支給分と月額を決定書に書き分けておくと、あとで説明しやすくなります。
判断が必要な所:役員報酬をいつから払うかは、資金繰りと払い方の選択で決まる
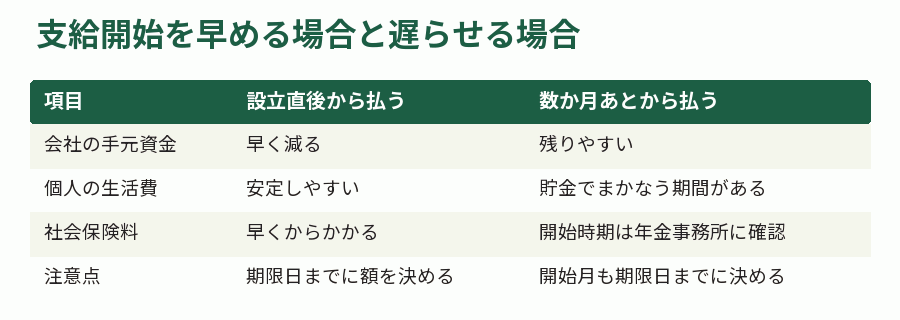
期限日までに決めることは手順として整理できますが、「設立直後から払うか、数か月あとから払うか」は判断の問題です。早く払い始めれば個人の生活費は安定しますが、会社の手元資金は早く減り、社会保険料も早くからかかります。遅らせれば会社にお金は残りますが、その間の生活費は自分の貯金でまかなうことになります。どちらがよいかは、最初の入金がいつになりそうかで変わります。
毎月同額ではなく、決まった時期に決まった額を払う「事前確定届出給与」を選ぶ方法もあります。国税庁のC1-23では、新設法人がその役員の設立時に開始する職務について定めをした場合、届出の期限は設立の日以後2月を経過する日とされています(2026年10月17日に確認)。定期同額給与の3か月より1か月短いので、この方法を使うかどうかは、設立後すぐに決める必要があります。
さらに、最初の事業年度を短く設定した合同会社では、期首から3か月の間に決算月が来ることもあり、役員報酬の時期と決算の時期が重なります。どの時期から、どの払い方で払うのがよいかは、事業の見通しを数字で示して税理士に相談すると決めやすくなります。
判断の材料として、合同会社の最初の数か月の入出金を月ごとに書き出しておくと、いつから払えるかが見えやすくなります。家賃や仕入れなど毎月出ていくお金、入金が見込める月、役員報酬と会社負担の社会保険料を並べ、残高が一度もマイナスにならない開始月を探す、という順番です。合同会社の資金繰りの表は手書きでも作れるので、税理士に相談するときもこの表を持っていくと話が早く進みます。
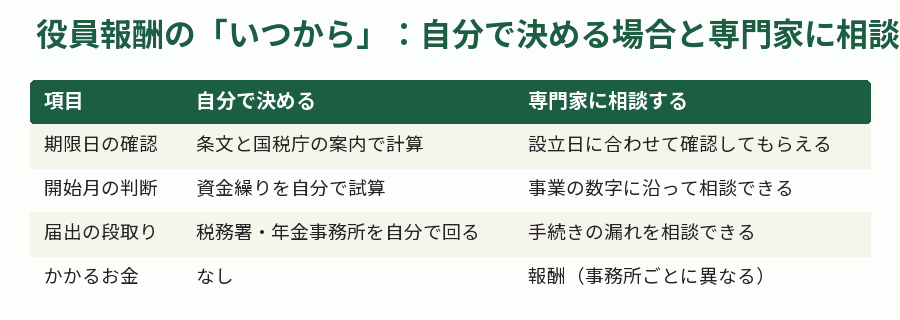
まとめ:合同会社の役員報酬を「いつから」払うか、自分で決める場合と専門家に相談する場合
合同会社設立後の役員報酬は、設立日(登記の申請日)から3か月を経過する日までに、月額と、いつの支給分から払うかを決めておくのが基本です。期限日は民法の期間計算に当てはめると、4月10日設立なら7月9日が目安ですが、自分の日付は税務署か税理士で確認してください。払い始めると、給与支払事務所等の届出(1か月以内)、源泉所得税の納付、社会保険の届出(5日以内)が続きます。
自分で進める場合は費用はかかりませんが、期限日の計算、決定書の作成、届出の段取りをすべて自分で管理します。専門家に相談する場合は報酬がかかる代わりに、設立日に合わせた期限の確認や、0円の期間を置くかどうか、事前確定届出給与を使うかどうかまで、事業の数字に沿って相談できます。どちらが合うかは、期限を自分で追える時間があるかどうかで変わるため、断定はできません。
当サイトでは、判断が必要な部分を相談したい人向けに、会計事務所SoVaの「士業伴走プラン」を紹介しています。設立サポート手数料は0円ですが、設立後の顧問契約(月1.5万円〜)が前提です。遷移先のページには「自分でやるより最大14.5万円お得」という比較も載っていますが、この数字の出典は遷移先のサービスページで、顧問契約を結ぶことが条件です。最新の料金と条件は必ず公式ページで確認してください。
出典:日本年金機構:就職したとき(健康保険・厚生年金保険の資格取得)の手続き
他にもこのようなサイトで検索されていますので、ぜひ見てください
「合同会社設立 役員報酬」を検索する過程で参考にしたのが、マネーフォワードによる、合同会社設立後のやることリストの解説記事。
「合同会社設立 役員報酬」を調べている人の参考になればと紹介したいのが、役員報酬を決める期限と、金額を決めるときの考え方を説明している記事。
- 「合同会社設立 役員報酬」を検討している人にも読んでほしいのが、記載内容を項目ごとに区切って説明していて、分からない欄だけを拾い読みできるページ。
- 運営:サン共同税理士法人
「合同会社設立 役員報酬」を調べている人におすすめしたいのが、税務署へ出す書類ごとに期限を整理していて、相談前の下調べに使いやすいコラム。
「合同会社設立 役員報酬」に関する情報を探す中で見つけたのが、VSグループによる、合同会社の役員報酬の決め方と議事録の書き方の解説記事。
サイトを開く →「合同会社設立 役員報酬」に関する情報を探す中で見つけたのが、マネーフォワードによる、合同会社の給与と役員報酬の違いの解説記事。
「合同会社設立 役員報酬」に関する情報を探す中で見つけたのが、報酬額ごとの手取りを一覧で示していて、金額の当たりを付けるのに使える記事。
biz.moneyforward.com
合同会社の役員報酬とは?決め方や相場、変更ルール、節税シミュレーションも
「合同会社設立 役員報酬」というテーマで検索していて見つけたのが、マネーフォワードによる、合同会社の役員報酬の決め方・相場・変更ルールの解説記事。
「合同会社設立 役員報酬」というキーワードとあわせて見つけたのが、青色申告の承認申請をいつまでに出すのかを、設立直後の手続きの中に位置づけて説明した記事。
- 会社設立後どこに何を提出するのか?税務署や年金事務所などへの提出書類を一覧にして解説!
- 「合同会社設立 役員報酬」というキーワードとあわせて見つけたのが、士業事務所による、会社設立後の提出先・提出書類の一覧解説記事。
- yodogawa-partners.or.jp
「合同会社設立 役員報酬」というテーマで検索していて見つけたのが、マネーフォワードによる、一人社長の役員報酬の決め方と節税対策の解説記事。
biz.moneyforward.comほかに見つかったサイト
- 法人設立届出書とは?書き方と提出先を詳しく解説【記入例あり】(弥生)「合同会社設立 役員報酬」について調べている人にも参考になりそうなのが、届出書の各欄に何を書くのかを記入例つきで説明していて、書きながら参照しやすい解説。
- 合同会社の役員報酬とは?決め方・相場・注意点を解説「合同会社設立 役員報酬」というテーマで検索していて見つけたのが、freeeによる、合同会社の役員報酬の決め方と注意点の解説記事。
- 法人役員報酬の手取りシミュレーション(小谷野税理士法人)「合同会社設立 役員報酬」を調べている中で見つけたのが、役員報酬の額から税金と社会保険料を含めた手取りを見るための解説とツール。
- 役員報酬の手取り額シミュレーションまとめ!税金や社会保険料を含めて解説「合同会社設立 役員報酬」について調べている人にも参考になると感じたのが、手取りの計算に関わる要素を順に説明していて、試算の組み立て方を確認できる記事。
- 会社設立後、税理士にはいつ相談する?30日・2か月・3か月の期限を順番に解説「合同会社設立 役員報酬」に関する情報を探す中で見つけたのが、設立後に続く期限を時系列に並べ、相談のタイミングを逆算して考える視点を示した税理士事務所の記事。
- 【記入例付き】法人設立届出書の正しい書き方と提出先・注意点「合同会社設立 役員報酬」を調べている人の参考になればと紹介したいのが、迷いやすい欄を注意点として挙げているため、書き終えたあとの確認にも使える記事。
- 役員報酬シミュレーションツール(タナベ会計事務所)「合同会社設立 役員報酬」を調べている人におすすめしたいのが、金額を入れて試算できるツールで、自分の条件に当てはめた数字を出せるページ。
- 合同会社を自分で設立するには?流れや必要書類、注意点を解説「合同会社設立 役員報酬」を調べている人の参考になればと紹介したいのが、VSグループによる合同会社を自分で設立する際の流れ・必要書類・注意点の解説。
※ 掲載順は評価や優劣を示すものではありません。同じサイトばかりが同じ位置に並ばないよう、ページごとに並び順と組み合わせを変えて表示しています。
この記事は、合同会社の設立を自分で進める人の役に立ちましたか?