合同会社設立と融資、私は自己資金のみだったので制度として解説します
1 手順:合同会社設立と融資申請の順番
日本政策金融公庫などから創業融資を受ける場合、申請時には会社の登記事項証明書の提出が求められるため、融資の申し込みは会社の設立登記が完了したあとに行うのが一般的とされています。事業計画の作成自体は、設立登記の前から進めておくケースが多いという解説も見られました。
私は2025年4月に合同会社を自分で設立しましたが、自己資金の範囲内で事業を始められると判断し、融資は利用していません。そのため、この記事で解説する融資の申請手続きについては、私自身の実体験はなく、日本政策金融公庫などの一次情報と複数の解説記事にもとづいて整理した内容であることを、あらかじめお断りしておきます。
合同会社であることが融資の審査で不利になるかという点について、解説記事では、個人事業主と法人のあいだで大きな差はなく、会社形態よりも事業計画の内容や自己資金の割合が重視されるという説明が多く見られました。
合同会社の設立を自分で進める人には、融資を検討している場合、設立登記が完了する前から事業計画の作成を進めておき、登記完了後にスムーズに申請できるよう準備することをおすすめします。
手順:日本政策金融公庫の創業融資で必要とされる準備
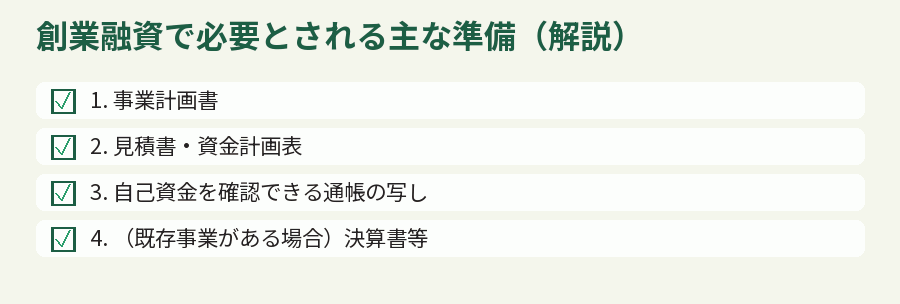
解説記事によると、日本政策金融公庫の新規開業・スタートアップ支援資金を利用する場合、事業計画書、見積書、自己資金を確認できる通帳の写しなど、複数の書類の提出が求められるとされています。自己資金は、創業資金総額の一定割合を自分で用意していることが望ましいとされる制度設計になっているという解説も見られました。
融資の審査では、事業計画の実現可能性や、自己資金をどのように貯めてきたかという経緯も確認されることがあるとされ、単に金額の帳尻を合わせるだけでなく、計画性を示すことが重視されるという解説記事もありました。
私はこの申請プロセスを実際には経験していないため、審査の具体的な進み方や、担当者とのやり取りの詳細については実体験として語ることができません。この点は、日本政策金融公庫の一次情報や、実際に融資を利用した事業者の体験談で確認することをおすすめします。
合同会社の設立を自分で進める人には、融資を検討する場合、事業計画書と自己資金の準備を早めに進め、日本政策金融公庫の窓口や商工会議所などに事前相談することをおすすめします。
手順:私が自己資金のみを選んだ理由
私が融資を利用せず自己資金のみで合同会社を設立したのは、事業の立ち上げに必要な初期費用が比較的小さく、自己資金の範囲でまかなえると判断したためです。借入をすることで生じる返済の負担や、審査・書類準備にかかる時間も踏まえ、当面は自己資金で始める方針を選びました。
この判断は、あくまで私の事業規模と資金計画にもとづくものであり、融資を利用することが不利だと主張するものではありません。事業内容によっては、設備投資や運転資金の確保のために、創業当初から融資を活用したほうが事業の立ち上がりが早くなるケースもあると解説記事では紹介されています。
私は、融資という選択肢の存在は事前に把握していたものの、自分の事業規模に照らして、まずは自己資金で始め、必要になった段階で融資を検討するという方針を取りました。この判断のプロセス自体は実体験として語れますが、実際に融資を申請する場合の詳細については、この記事以降の解説部分で補うかたちになります。
合同会社の設立を自分で進める人には、自己資金だけで事業を始められる規模かどうか、初期費用の見積もりを踏まえて検討し、必要であれば創業当初から融資の活用も視野に入れることをおすすめします。
つまずき:融資と資本金額の関係に関する解説記事間の違い
私がこの記事を書くために複数の解説記事を確認する中でつまずいたのは、資本金額が融資の審査にどの程度影響するかという点について、記事によって強調の度合いが異なっていたことです。資本金額が多いほど融資審査で有利になるという記述がある一方、資本金額よりも自己資金の準備状況を重視すべきだという記述もありました。
これは私自身が融資を申請する中でつまずいた点ではなく、解説記事を横断的に確認する中で見えてきた、情報の強調点の違いです。融資の実体験がない私にとって、どちらの記述をどこまで信じてよいか判断がつきにくい部分でした。
いずれの記事にも共通していたのは、資本金の額と、実際に事業のために用意した自己資金の額は、必ずしも同じ意味を持たないという指摘でした。資本金として計上した金額と、日常的に事業資金として動かせる自己資金は、区別して考える必要があるとされています。
合同会社の設立を自分で進める人には、資本金額の設定と、融資審査での自己資金の評価は別の論点として整理したうえで、必要であれば日本政策金融公庫や専門家に確認することをおすすめします。
つまずき:合同会社と株式会社で融資条件に差があるかの情報が交錯していた
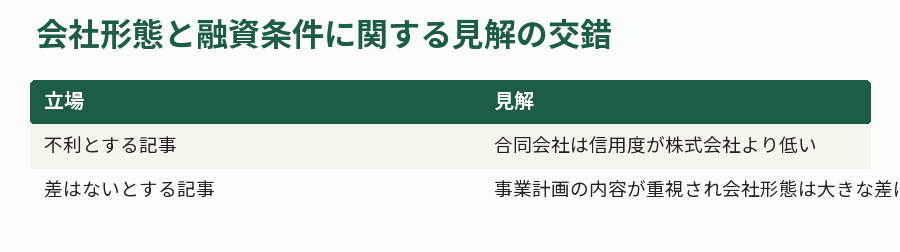
合同会社は株式会社に比べて社会的な信用度が低く、融資審査で不利になるという記述がある一方、実際の審査では会社形態よりも事業計画の内容が重視され、大きな差はないという記述もあり、私が確認した解説記事のあいだで見解が一致していませんでした。
この見解の交錯は、私が確認した情報源の性質にもよるものと考えられ、断定的な結論を出すことは難しいと感じました。合同会社の設立件数が近年増加している背景も踏まえると、少なくとも制度上、合同会社であることを理由に融資が受けられないという扱いにはなっていないと理解しています。
私は融資を実際には申請していないため、この見解の違いがどちらの実態に近いのかを、実体験にもとづいて判断することはできません。この点については、実際に合同会社で融資を申請した事業者の体験談や、日本政策金融公庫への直接の確認が、より確実な判断材料になると考えられます。
合同会社の設立を自分で進める人には、会社形態による融資条件の差について、解説記事の見解が一致していない現状を踏まえ、必要であれば日本政策金融公庫や商工会議所に直接確認することをおすすめします。
6 限界:融資を申請した場合の実務は私の実体験の範囲外
この記事で紹介した内容のうち、実際に融資を申請した場合の審査の進み方や、日本政策金融公庫の担当者とのやり取りの詳細については、私が自己資金のみで事業を始めたため、実体験として語ることができません。面談でどんな質問をされるかといった実務の肌感覚も、私には持ち合わせがありません。
私が実体験として語れるのは、初期費用の規模から自己資金のみを選んだという判断の経緯までであり、実際に融資を申請した場合の事業計画書の作成や、審査対応の詳細については、私の実体験の範囲外です。
融資を利用するかどうかの判断は、事業計画、初期費用の規模、返済負担への考え方によって大きく変わる、まさに「限界」領域の判断事項だと私は考えています。この記事の役割は判断の材料をそろえるところまでで、決定そのものは各事業の事情にゆだねられるべきだと考えています。
合同会社の設立を自分で進める人には、この記事で紹介した制度の枠組みを踏まえたうえで、自分の事業計画や資金状況に照らして、融資利用の要否を判断することをおすすめします。
限界:将来的な資金需要にどう対応するかは継続的な判断事項
私が自己資金のみで事業を始めたとはいえ、事業が拡大した場合には、設備投資や運転資金のために融資を検討する場面が今後訪れる可能性があります。融資を利用しないという判断が、今後もずっと続くとは限らないという前提で、この記事を読んでいただければと思います。
解説記事の中には、創業から一定期間内に申請したほうが、創業融資特有の有利な条件を利用しやすいという指摘もあり、融資を検討するタイミングそのものが、事業の状況によって重要になるとされています。私はこの点についても実体験がないため、あくまで解説として紹介するにとどめます。
私は、自己資金のみで事業を始めたことで、返済負担のない状態でのスタートができたと感じている一方、事業拡大の機会を逃さないためには、融資という選択肢を常に視野に入れておく必要があるとも考えています。
合同会社の設立を自分で進める人には、創業時に融資を利用しない場合でも、将来的な資金需要に備えて、融資制度の存在と条件を知識として持っておくことをおすすめします。
まとめ:融資の利用は事業計画と資金状況にもとづく継続的な判断
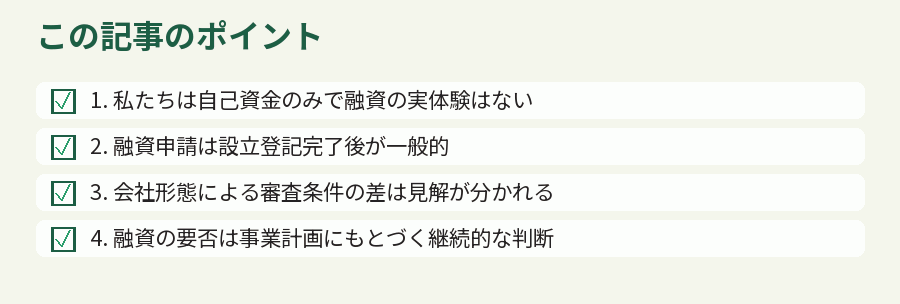
この記事では、私自身が利用していない創業融資について、日本政策金融公庫などの一次情報にもとづいて制度の枠組みを整理しました。融資の要否は、事業計画の内容や初期費用の規模によって最適な判断が変わる、まさに「限界」領域の判断事項だと私は考えています。
自分が実体験として語れるのは、初期費用の規模から自己資金のみを選んだという判断の経緯までであり、実際に融資を申請した場合の実務については、この記事の範囲を超えると考えています。
当サイトでは、こうした判断に不安がある人向けに、会計事務所SoVaの「士業伴走プラン」を紹介しています。設立サポート手数料が0円になるのは設立後の顧問契約(月1.5万円〜)が前提で、遷移先のページには「自分でやるより最大14.5万円もお得」という比較も示されています。この数字の出典は遷移先のサービスページであり、顧問契約が条件であることとあわせて、最新の料金・条件は必ず公式ページでご確認ください。
この記事が、合同会社設立と創業融資について検討している人にとって、制度を理解する第一歩の参考になれば幸いです。最終的な判断は、自分の事業計画や資金状況にもとづいて行っていただければと思います。
他にもこのようなサイトで検索されていますので、ぜひ見てください
「合同会社設立 融資」を調べている中で見つけたのが、税理士法人による、合同会社を自分で設立する流れと設立後にやることの解説記事。
「合同会社設立 融資」に関連する情報源として確認したのが、司法書士に依頼する場合と自分で進める場合の判断基準を整理した記事。
「合同会社設立 融資」を調べている中で見つけたのが、個人口座に払い込んだ資本金を法人口座へ移すタイミングと処理を説明した記事。
「合同会社設立 融資」を検討している人にも読んでほしいのが、電子定款の作成手順を5ステップに分けて解説する税理士法人の記事。
「合同会社設立 融資」を調べている人におすすめしたいのが、弥生株式会社による、会社設立後にやることと提出書類一覧の解説記事。
「合同会社設立 融資」について調べている人にも参考になると感じたのが、被保険者資格取得届の提出期限と提出先が、実施機関の案内として確認できるページ。
「合同会社設立 融資」に関する情報を探す中で見つけたのが、設立にかかった費用を会社の処理にどう乗せるかを、仕訳の形で説明したブログ。
「合同会社設立 融資」を検索する過程で参考にしたのが、設立後の届出を漏れなく確認するための一覧として使える税理士事務所のブログ。
「合同会社設立 融資」というキーワードとあわせて見つけたのが、税理士法人による、合同会社設立後の手続きと必要書類・提出先の解説記事。
「合同会社設立 融資」について調べている人にも参考になりそうなのが、中小企業ビジネス支援サイトJ-Net21による、合同会社の設立手続きの解説記事。
「合同会社設立 融資」について調べている人にも参考になると感じたのが、設立後に続く期限を時系列に並べ、相談のタイミングを逆算して考える視点を示した税理士事務所の記事。
「合同会社設立 融資」について調べている人にも参考になりそうなのが、設立の期間と費用、定款の記載内容とサンプル、登記申請書類までを時系列で解説する書籍の版元ページ。
「合同会社設立 融資」に関心がある人にも役立ちそうなのが、自分で手続きする方法や必要書類、期間を紹介している弥生の記事。
「合同会社設立 融資」に関する情報を探す中で見つけたのが、税理士事務所による合同会社の設立費用と代行依頼の判断を解説した記事。
「合同会社設立 融資」について調べている人にも参考になると感じたのが、法律実務書を扱う書店で、合同会社関連の書籍を著者・出版社ごとに探せるページ。
「合同会社設立 融資」に関する情報を探す中で見つけたのが、電子定款の作成部分だけを行政書士に依頼する場合の流れが分かる事務所のページ。
「合同会社設立 融資」について調べている人にも参考になると感じたのが、どの書類が自動で作られるのかが一覧で確認でき、自分で用意する分との境目が分かるページ。
「合同会社設立 融資」に関する情報を探す中で見つけたのが、税理士事務所による合同会社と日本政策金融公庫の創業融資の関係を解説する記事。
「合同会社設立 融資」に関連する情報源として確認したのが、登記事項ごとの申請期限を一覧で整理していて、設立後の管理に使いやすいページ。
「合同会社設立 融資」に関連する情報源として確認したのが、申し込みから開設までの流れと、提出書類の考え方が説明されている公式ページ。
※ 掲載順は評価や優劣を示すものではありません。同じサイトばかりが同じ位置に並ばないよう、ページごとに並び順と組み合わせを変えて表示しています。
この記事は、合同会社の設立を自分で進める人の役に立ちましたか?