法人口座ができるまでの空白期間、お金の出入りをどう扱ったか|個人口座しかない時期の記録
手順:なぜ空白期間が生まれるのかを理解する
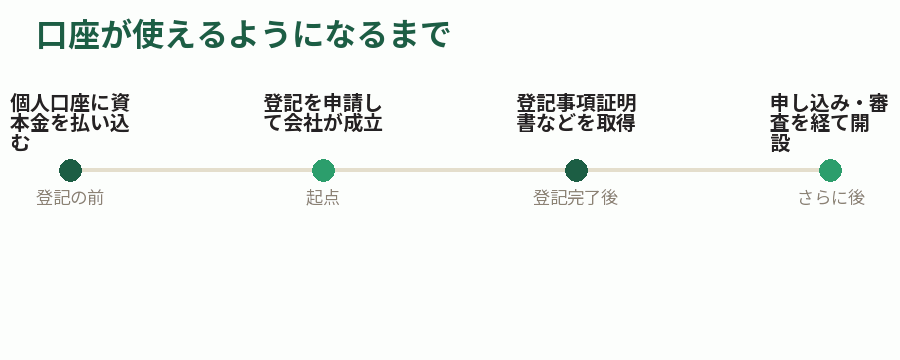
合同会社の設立では、資本金は会社の口座に払い込むのではなく、出資する人の個人口座に払い込みます。会社がまだ存在しない段階なので、会社名義の口座を作りようがないためです。この払い込みの記録が、登記に添付する書面の元になります。
登記が完了して会社が成立したあと、初めて法人口座の開設に動けます。開設には登記事項証明書や会社の印鑑証明書が必要になるため、まず証明書を取得し、それから金融機関に申し込むという順番です。
そして、申し込んでからすぐに口座ができるわけではありません。審査に日数がかかるため、その間は会社としての口座がない状態が続きます。私の場合も、登記の完了から口座が使えるようになるまでには一定の期間がありました。
この構造を分かっていれば、空白期間があること自体は当たり前の話です。ただ、設立の準備をしているときは登記までのことで頭がいっぱいで、その先にこういう時期があるとは考えていませんでした。
合同会社の設立を自分で進めるなら、この期間を最初からスケジュールに入れておくことをおすすめします。会社は成立しているので取引は始められますが、受け取る手段も支払う手段も、まだ整っていないという時期があります。
この点は株式会社でも同じで、合同会社に固有の問題ではありません。ただ、合同会社は定款の公証人認証がないぶん設立までが速いので、設立が終わってから口座ができるまでの落差を強く感じやすいとは言えると思います。手続きが速いことと、会社として動ける状態になることは別だったというのが実感です。
私が最初に想定していたのは、登記が終われば会社としての機能がひととおり揃うという流れでした。実際には、登記の完了は起点であって、そこから証明書を取り、口座を申し込み、審査を待つという工程が続きます。この工程を数えていなかったことが、想定とのずれの原因でした。
手順:この期間の支払いは立て替えとして記録した
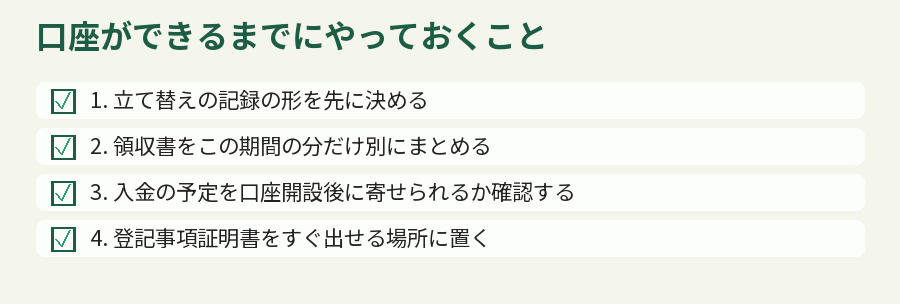
法人口座がない期間の支払いは、代表社員の個人の資金から出しました。他に方法がないためです。ただし、そのまま放置すると会社の支出なのか個人の支出なのか分からなくなるので、立て替えとして記録するようにしました。
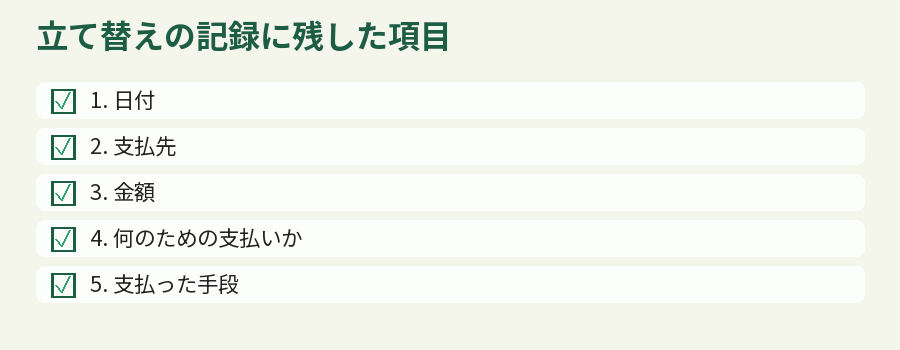
記録に残したのは、日付、支払先、金額、何のための支払いか、そして支払った手段の5つです。この5つが揃っていれば、あとから会社の帳簿に載せるときに困りません。私は表を1つ作って、支払いのたびに1行足していきました。
領収書は、この期間の分だけを別の封筒にまとめました。個人の買い物のレシートと混ざると、あとで仕分ける作業が発生します。混ざる前に分けておくほうが、圧倒的に手間が少なくて済みます。
この時期の支払いには、証明書の取得手数料や印鑑の作成費用のように、設立そのものに関わるものと、事業を始めるための準備に関わるものが混ざります。どちらに当たるかは支払いの内容によって扱いが変わる可能性があるので、私は記録の段階では分類せず、内容をそのまま書き残しました。
分類の判断は、記録を取る作業とは分けたほうがよいと感じています。判断しようとすると手が止まりますが、記録するだけなら止まりません。合同会社の設立を自分で進めるなら、この時期はまず記録に徹するのが現実的です。
記録の形式は、あとで会計に載せることを考えて決めました。表計算のファイルに1行ずつ足していく形にしておけば、そのまま並べ替えたり集計したりできます。紙のメモだけにしておくと、集計の段階で入力し直すことになります。
もうひとつ決めておいてよかったのが、記録を付ける頻度でした。支払いのたびにその場で書くという運用にしています。まとめて書こうとすると、支払いの目的を思い出せなくなります。金額と日付は記録に残っていても、何のための支払いだったかは自分の記憶にしかありません。
手順:入金の予定をずらして、受け取り先の問題を避けた
支払いは立て替えで対応できますが、入金のほうは事情が違います。会社としての売上を個人口座で受け取ると、あとの整理がかなり面倒になるからです。
自分が取った方法は、この期間に入金が発生しないようスケジュールを組むことでした。設立の直後は準備に時間を使う時期でもあったので、請求のタイミングを口座の開設後に合わせることができました。
ただ、これは事業の性質によって選べるかどうかが変わります。設立と同時に売上が立つ事業であれば、この期間にも入金が発生します。その場合にどう扱うのが適切かは、税務上の判断が絡むため、税理士に確認するのが確実だと考えています。
私自身はこの状況を経験していないため、ここは実体験ではなく、そういう可能性があるという指摘にとどめます。合同会社の設立を自分で進める場合、この点は事業の立ち上がり方によって難易度が変わる部分です。
取引先に請求書を出す場面でも、振込先として書く口座がまだない、という状態になります。自分の場合は請求そのものを後ろに寄せられましたが、寄せられない場合は、口座の開設予定を伝えたうえで支払い期日を調整するといった相談が必要になるはずです。
このあたりは、設立の日をいつにするかという判断にも関わってきます。設立日を先に決めるとき、その日から実際に会社として動ける日までに数週間の差があることを見込んでおくと、取引の予定を組みやすくなります。
つまずき:口座がないと進まない手続きがあった
空白期間で実際に困ったのが、口座の情報を求められる手続きがあったことです。届出や申し込みの書式に、法人名義の口座を書く欄があると、そこで止まります。
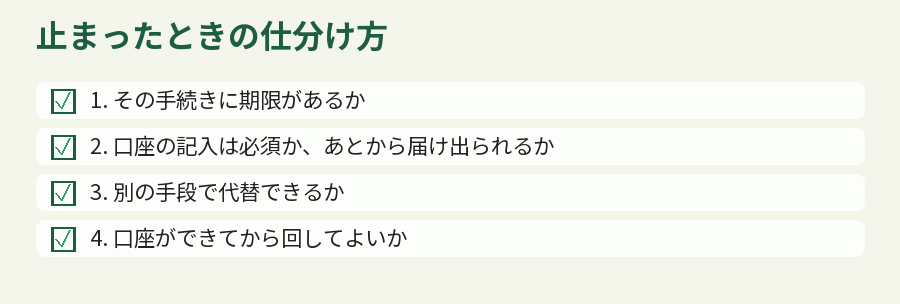
止まったときは、その手続きが本当に今やるべきものなのかを確認しました。期限が決まっているものであれば別の方法を探しますし、そうでなければ口座ができてからに回します。私の場合、回せるものが多かったので、大きな問題にはなりませんでした。
ただ、期限のある手続きと口座の開設が重なると厳しいことになります。設立後には期限のある届出が連続するので、口座の申し込みは登記が完了したらすぐに動くのが安全です。証明書の取得から逆算して、動き出す日を決めておくとよいと思います。
私は、証明書を取得する日と、金融機関に申し込む日を、登記の完了予定日から先に決めていました。それでも空白期間はゼロにはなりません。短くすることはできても、なくすことはできない期間だと理解しておくほうが心構えとして楽です。
短くするために効いたのは、証明書を取りに行くタイミングを事前に決めていたことでした。登記が完了したことを確認してからその日のうちに取りに行けるよう、平日の時間を空けてあります。ここで数日置くと、そのまま口座の開設も遅れます。
5つまずき:資本金をいつ動かすかで迷った
法人口座ができたあと、個人口座にある資本金を会社の口座へ移すことになります。この移動をいつやるのか、いくら移すのかで少し迷いました。
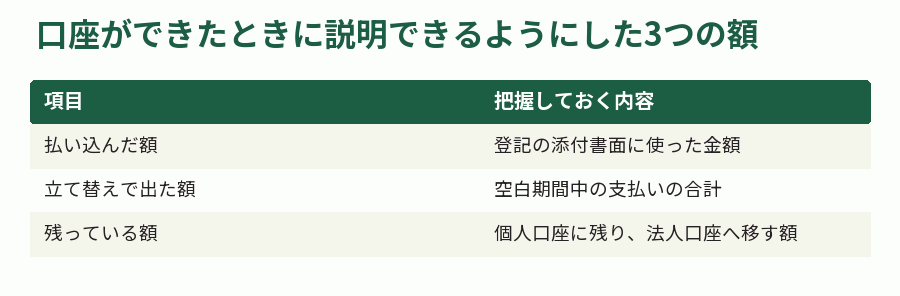
空白期間中に立て替えで支払った分があるので、個人口座に残っている額は、払い込んだ額そのものではありません。ここをどう扱うかを整理しないまま移すと、あとで金額が合わなくなります。
自分は、記録しておいた立て替えの一覧を先に確定させてから移動しました。払い込んだ額、立て替えで出ていった額、残っている額。この3つが説明できる状態にしてから動かすという順番です。
会計の処理そのものについては、勘定科目の選び方を含めて自分だけでは判断しきれない部分がありました。ここは税務上の扱いに関わるので、迷ったら税理士に確認するのが確実だと考えています。私も、処理の考え方を確認したうえで進めました。
記録さえ取っていれば、この整理は事務作業として片づきます。逆に記録がないと、思い出しながら金額を再現することになります。空白期間の記録は、この時点でまとめて効いてきました。
もうひとつ考えたのが、全額を移すかどうかという点です。個人口座は他の用途でも使っているので、残高の中で会社のお金がどれかを分けて持ち続けるのは無理があります。移せる状態になったら早めに移してしまうほうが、管理としては単純になります。
つまずき:合同会社であることが手続きの説明に必要になる場面
口座の開設の場面では、会社の形態について説明する機会が何度かありました。合同会社という言葉自体は知られていても、代表社員という肩書きや、株式会社との構造の違いまでは共有されていないためです。
私が用意したのは、登記事項証明書をそのまま示すという方法でした。誰が代表なのか、資本金がいくらか、事業目的が何かは、すべてそこに書かれています。口頭で説明するより、書面を示すほうが早いという場面が多くありました。
書類の役職欄に代表社員の選択肢がないという場面もありました。この記事のカテゴリーとは別のところでも書いていますが、株式会社を前提にした書式に自分の情報を当てはめる作業は、設立後にも続きます。
この説明は、慣れれば数十秒で終わります。ただ、最初は自分の中でも整理できていないので、時間がかかりました。合同会社の設立を自分でやったなら、登記の過程で仕組みは把握しているはずなので、それを短く言い直す練習をしておくと役に立ちます。
説明の型として使っているのは、会社の形態、代表者の肩書き、事業の内容の3つを順に言うという形です。この順番で話すと、相手が必要としている情報がだいたい揃います。合同会社であることを最初に伝えておくと、そのあとの確認が短くなるという効果もありました。
限界:期間の長さも扱い方も、条件によって変わる
この記事で書いた空白期間の長さは、自分の場合のものです。金融機関によって審査にかかる日数は違いますし、事業の内容や書類の揃い方によっても変わります。同じ期間になるとは限りません。
また、私は代表社員1名・金銭出資のみという構成で、設立と同時に大きな入金が発生する事業ではありませんでした。設立直後から取引が動く事業や、出資者が複数いる場合は、この期間の扱いがもっと難しくなるはずです。そこは経験していないため書いていません。
会計処理の具体的な方法についても、この記事では踏み込んでいません。勘定科目の選び方や、設立前後の費用をどう区分するかは税務上の判断が絡み、事業の内容によっても変わるためです。判断に迷う支出があるなら、税理士に確認することをおすすめします。
ここに書いた手続きの流れは、私が2025年に経験したときのものです。金融機関の取り扱いや必要書類は変わることがあるため、実際に開設する際は各金融機関の案内をご確認ください。
また、この記事で扱っているのは設立からおよそ1年の範囲の話です。それ以降に口座を追加する場合や、金融機関を変える場合にどうなるかは経験していません。設立直後という、書類も実績もまだ揃っていない時期に特有の話として読んでいただければと思います。
出典:日本年金機構
まとめ:空白期間は避けられないので、記録の形を先に決める
合同会社の設立では、資本金を個人口座に払い込み、登記が完了してから法人口座の開設に動くという順番になります。そのため、会社は成立しているのに会社名義の口座がない、という期間が必ず生まれます。この期間をゼロにすることはできません。
自分がやったのは、この期間の支払いを立て替えとして記録することでした。日付、支払先、金額、何のための支払いか、支払った手段の5つを表に残し、領収書はこの期間の分だけ別にまとめています。分類の判断はあとに回し、記録に徹するのが手を止めないコツでした。
入金については、請求のタイミングを口座の開設後に寄せることで避けました。ただ、これは調整できる事業だったからです。設立と同時に売上が立つ場合の扱いは、私には実体験がないため、税理士に確認していただく領域になります。
口座ができたあと、個人口座に残った資本金を移す段階で、記録が効いてきました。払い込んだ額、立て替えで出た額、残っている額。この3つが説明できる状態にしてから動かせたのは、記録を取っていたからです。当サイトでは、この時期の会計処理まで含めて相談できる相手を探している人向けに、会計事務所SoVaの「士業伴走プラン」を紹介しています。設立サポート手数料は0円ですが、設立後の顧問契約(月1.5万円〜)が前提となる仕組みです。遷移先のページには「自分でやるより最大14.5万円お得」という比較も掲載されていますが、この数字の出典は遷移先のサービスページであり、顧問契約が前提であることとあわせて、最新の料金・条件は必ず公式ページでご確認ください。
なお、ここに書いた期間や手続きの流れは、私が2025年に経験したときのものです。金融機関の取り扱いは変わることがあるため、実際に開設する際は各金融機関の案内をご確認ください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
「合同会社設立 銀行口座」というテーマで検索していて見つけたのが、個人口座に払い込んだ資本金を法人口座へ移すタイミングと処理を説明した記事。
「合同会社設立 銀行口座」を検索する過程で参考にしたのが、開設に必要な書類が2点に整理されていて、設立直後に何を用意すればよいかが分かる公式ページ。
「合同会社設立 銀行口座」について調べている人にも参考になると感じたのが、必要書類を一覧化していて、申し込み前の準備の確認に使える記事。
「合同会社設立 銀行口座」について調べている人にも参考になりそうなのが、マネーフォワードによる、合同会社設立後のやることリストの解説記事。
「合同会社設立 銀行口座」に関心がある人にも役立ちそうなのが、設立直後の法人も申し込める法人口座サービスの、銀行自身による案内ページ。
「合同会社設立 銀行口座」というテーマで検索していて見つけたのが、設立直後や登記中の申し込みについて、提供元自身が答えている質問集。
「合同会社設立 銀行口座」について調べている人にも参考になると感じたのが、資本金まわりの会計処理でつまずきやすい点を挙げている会計事務所の記事。
「合同会社設立 銀行口座」を検討している人にも読んでほしいのが、口座の機能と手数料、開設の条件がまとまっている公式の入口ページ。
「合同会社設立 銀行口座」を検索する過程で参考にしたのが、設立支援の実務家がTrunkの条件を調べてまとめている記事。
「合同会社設立 銀行口座」というキーワードとあわせて見つけたのが、創業期にメガバンクの口座を作れるのかという観点から、Trunkを取り上げた記事。
「合同会社設立 銀行口座」に関する情報を探す中で見つけたのが、新設法人の目線でTrunkの利点を整理している税理士法人の記事。
「合同会社設立 銀行口座」というテーマで検索していて見つけたのが、設立にかかった費用を会社の処理にどう乗せるかを、仕訳の形で説明したブログ。
「合同会社設立 銀行口座」を調べている中で見つけたのが、設立前と設立後で費用の扱いがどう変わるかを、通しで整理した税理士のブログ。
「合同会社設立 銀行口座」について調べている人にも参考になると感じたのが、準備から設立後の手続きまでを税理士自身がまとめたブログ記事。
「合同会社設立 銀行口座」について調べている人にも参考になりそうなのが、申し込みから開設までの流れと、提出書類の考え方が説明されている公式ページ。
「合同会社設立 銀行口座」に関心がある人にも役立ちそうなのが、住信SBIネット銀行からの商号変更を、銀行自身が案内しているページ。
「合同会社設立 銀行口座」を検討している人にも読んでほしいのが、商号変更の時期と背景が確認できる、親会社側のニュースリリース。
「合同会社設立 銀行口座」について調べている人にも参考になると感じたのが、設立直後に資本金を使ってよいのかという疑問に、司法書士の視点で答えているページ。
「合同会社設立 銀行口座」について調べている人にも参考になりそうなのが、設立にかかった支出を創立費・開業費としてどう扱うかを説明した会計ソフト事業者の解説。
「合同会社設立 銀行口座」を調べている中で見つけたのが、被保険者資格取得届の提出期限と提出先が、実施機関の案内として確認できるページ。
※ 掲載順は評価や優劣を示すものではありません。同じサイトばかりが同じ位置に並ばないよう、ページごとに並び順と組み合わせを変えて表示しています。
この記事は、合同会社の設立を自分で進める人の役に立ちましたか?