合同会社設立後の税務署への届出を自分で提出した記録|期限と書類の一覧
合同会社を設立したら税務署への届出が必要になる
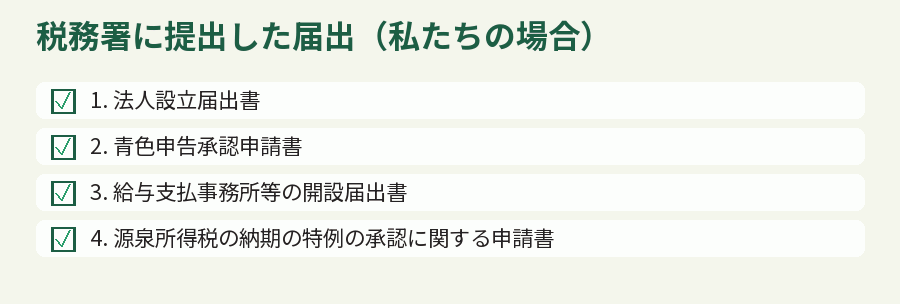
合同会社を設立すると、法人として税金の申告・納付の義務が発生し、その第一歩として税務署に「法人設立届出書」などの届出を提出する必要があります。個人事業とは異なり、法人にはこうした届出が複数控えていることを、私は設立してから実感しました。私が自分で合同会社を設立したときも、登記が完了したあと、この税務署への届出という次の関門が待っていました。
届出には、必ず出すべきものと、必要な場合にだけ出すものがあり、種類によって提出期限も異なります。私は、この違いを最初に整理しないまま進めようとして、少し混乱した経験があります。
この記事では、私が自分で税務署に提出した届出を、期限が早いものから順に紹介していきます。合同会社の設立を自分で進める人の参考になれば幸いです。届出の種類は思っていたよりも多く、私も最初は一覧を作るところから始めています。
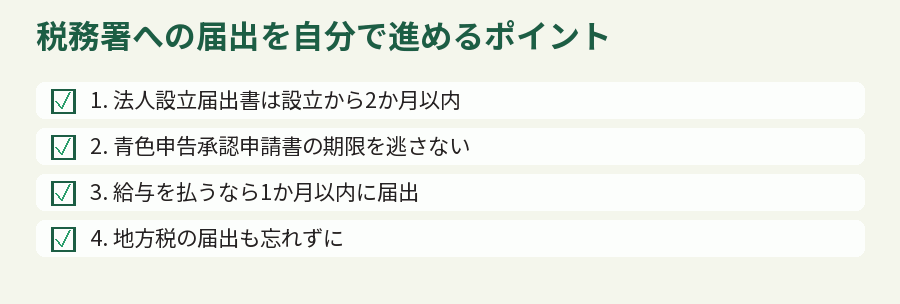
法人設立届出書|設立から2か月以内
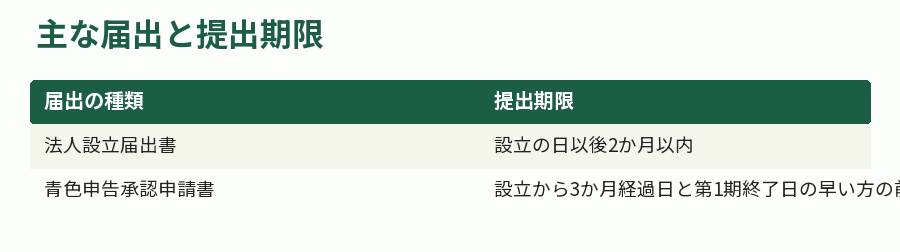
国税庁の案内(2026年8月確認)によれば、法人設立届出書は、設立の日以後2か月以内に、納税地の所轄税務署長に提出することとされています。私は、この届出書に定款のコピーや登記事項証明書を添付して、自分で税務署の窓口に提出しました。窓口では記入内容を確認してもらいながら提出できたため、初めての届出でも大きな迷いなく進められました。事前に必要書類の一覧を控えて持参したことも、手続きをスムーズに終える助けになりました。
あわせて、都道府県税事務所と市区町村役場にも、同様の設立届を提出する必要があります。自分は、税務署への届出と同じタイミングで、この地方税の届出も済ませるようにしました。窓口が異なるため、あらかじめ持参する書類の部数を多めに用意しておくと、二度手間を避けられます。この一手間が、あとになって届出漏れに気づいて慌てる事態を防いでくれました。
合同会社の設立を自分で進める人には、この法人設立届出書を、まず最初に取り組むべき届出として位置づけることをおすすめします。設立の日から2か月というのは、意外とすぐに過ぎてしまう期間だと感じました。登記完了の通知を待つ間に、必要な添付書類を先に準備しておくと、提出までの流れがスムーズになります。
3 青色申告の承認申請書|設立から3か月以内
国税庁の案内(2026年8月確認)によれば、青色申告の承認を受けようとする新設法人は、設立の日以後3か月を経過した日と、設立第1期の事業年度終了の日とのいずれか早い日の前日までに、青色申告承認申請書を提出することとされています。私は、この期限を逃すと初年度から青色申告の特典を受けられないと知り、早めに提出しました。期限は事業年度の設定によっても変わるため、私は自分の設立日と決算期の両方を確認しながら日付を計算しました。
青色申告には、欠損金の繰越控除など複数の特典があり、法人として事業を続けるうえで検討する価値の大きい制度だと私は理解しています。ただし、具体的な特典の内容や要件は国税庁の一次情報で確認することが大切です。私も、この申請書を書く前に国税庁のサイトを読み込み、要件を自分の目で確かめてから提出しました。
合同会社の設立を自分で進める人には、この青色申告承認申請書の期限を、法人設立届出書と同時に手帳やカレンダーに書き込んでおくことをおすすめします。自分は、この2つの期限を混同しないよう、あえて別の色で印をつけていました。設立初年度から青色申告を選べるかどうかは、その後の申告作業の選択肢にも関わってくると考え、私は早めに申請書を用意しました。
給与支払事務所等の開設届出書|設立から1か月以内
役員報酬や従業員への給与を支払う場合、給与支払事務所等の開設届出書を、その事実があった日から1か月以内に提出する必要があります。私は、代表社員である自分自身に役員報酬を支払う予定だったため、この届出も忘れずに提出しました。役員報酬の金額を決める作業と、この届出の提出は別の手続きですが、私は同じ時期にまとめて検討するようにしていました。
この届出を出しておくと、源泉所得税の納期の特例といった別の手続きにもつながっていきます。私は、この届出を給与計算の準備を始めるタイミングだと捉え、あわせて必要な書類を確認していきました。給与を支払う予定があるかどうかを、設立の早い段階で決めておいたことで、この届出をスムーズに進められました。
合同会社の設立を自分で進める人には、役員報酬を支払う予定があるかどうかを早めに決め、この届出の要否を判断することをおすすめします。設立から1か月以内という期限は、税務署への届出の中でも特に早い部類に入ります。自分は、この期限の短さに気づいたときに、他の届出よりも先に着手するよう予定を組み直しました。
出典:国税庁:定期給与の額を改定した場合の損金不算入額(定期同額給与)
源泉所得税の納期の特例の承認に関する申請書
源泉所得税は、原則として給与を支払った翌月10日までに納付しますが、常時雇用する従業員が10人未満などの要件を満たす場合、この特例を申請すると納付を年2回にまとめることができます。私は、毎月の納付作業の負担を減らしたいと考え、この特例の申請もあわせて行いました。
この申請書は、法律上いつでも提出できますが、提出した日の翌月に支払う給与から適用されるため、早めに出すほど早く特例の対象になります。私は、給与支払事務所等の開設届出書と同時に、この申請書も税務署に提出しました。
合同会社の設立を自分で進める人には、毎月の源泉所得税の納付作業を軽くしたい場合、この特例の申請もあわせて検討することをおすすめします。私は、複数の届出をまとめて一度に提出したことで、税務署に足を運ぶ回数を減らせました。同時に提出できる書類はまとめて出すという方針は、限られた時間の中で自分で手続きを進めるうえで役に立ったと感じています。
出典:国税庁:定期給与の額を改定した場合の損金不算入額(定期同額給与)
つまずいた点:どの届出が「必須」でどれが「任意」か分かりにくかった
自分で届出を進める中で最もつまずいたのは、どの届出が法律上必須で、どれが特典を受けるための任意の申請なのかが、最初は判別しづらかったことです。法人設立届出書は必須ですが、青色申告承認申請書や源泉所得税の特例は、出さなくても罰則があるわけではありません。
ただし、任意の届出であっても、期限内に出さなければその期の特典を受けられなくなるという点で、実質的には早めに判断すべき届出だと私は理解しました。「任意だから後回しでよい」と考えてしまうと、結果的に損をする可能性があります。自分は、この考え方に気づいてから、届出を「必須・任意」ではなく「期限が早い順」で並べ直すようにしました。
合同会社の設立を自分で進める人には、届出のリストを見るときに「必須かどうか」だけでなく「期限を逃すと何を失うか」という視点でも整理することをおすすめします。私は、この視点に切り替えてから、どの届出を優先すべきかがはっきりと明確に見えるようになりました。
出典:国税庁:No.6531 新規開業又は法人の新規設立のとき
都道府県・市区町村への届出も忘れずに
税務署への届出とあわせて、都道府県税事務所と市区町村役場にも法人設立の届出を提出する必要があります。私は、税務署への届出を優先するあまり、この地方税の届出を一時的に後回しにしてしまい、あとから慌てて提出した経験があります。
提出先の様式や必要書類は自治体によって異なる場合があるため、私は事前に各自治体のホームページで確認してから窓口に向かいました。自治体ごとに書式が微妙に異なっていたため、私は持参する書類を多めにコピーして備えました。国税と地方税は別の窓口であるという当たり前のことに、実際に手続きを始めるまで気づいていませんでした。
合同会社の設立を自分で進める人には、税務署の届出と地方税の届出を、同じチェックリストの中で並べて管理することをおすすめします。私は、この経験から届出先を一覧にまとめ、提出済みかどうかをその都度チェックするようにしました。国税と地方税で担当窓口が分かれているという構造を最初に理解しておけば、私のような後回しの失敗は防げると思います。
出典:e-Gov法令検索
8 まとめ:期限の早い届出から自分で片付けていく
合同会社を設立したあとの税務署への届出は、種類ごとに提出期限が異なり、給与支払事務所等の開設届出書のように1か月以内という早い期限のものもあります。私は、期限が早い順に届出をリストアップし、一つずつ自分で片付けていきました。
届出は法人設立届出書だけではなく、青色申告承認申請書や源泉所得税の特例など、複数の書類が関係します。それぞれの期限と必要書類を早い段階で整理しておくことが、あとで慌てないための鍵だと私は実感しています。
私は、これらの届出をすべて自分で調べて提出しましたが、期限管理には想像以上に神経を使いました。当サイトでは、こうした届出の管理に不安がある人向けに、会計事務所SoVaの「士業伴走プラン」を紹介しています。設立サポート手数料が0円になるのは設立後の顧問契約(月1.5万円〜)が前提で、遷移先のページには「自分でやるより最大14.5万円もお得」という比較も示されています。この数字の出典は遷移先のサービスページであり、顧問契約が条件であることとあわせて、最新の料金・条件は必ず公式ページでご確認ください。税務署への届出は期限管理が難しいため、専門家に任せるという選択肢も検討する価値があると思います。
この記事が、合同会社の設立後に税務署への届出を自分で進めようとしている人の判断材料になれば幸いです。届出の期限を一つずつ確認しながら進めれば、自分の手だけでも十分に対応できる範囲だと私は感じています。
他にもこのようなサイトで検索されていますので、ぜひ見てください
「合同会社設立 税務署 届出」というテーマで検索していて見つけたのが、マネーフォワードによる、合同会社設立後のやることリストの解説記事。
「合同会社設立 税務署 届出」というテーマで検索していて見つけたのが、届出書の各欄に何を書くのかを記入例つきで説明していて、書きながら参照しやすい解説。
「合同会社設立 税務署 届出」に関する情報を探す中で見つけたのが、迷いやすい欄を注意点として挙げているため、書き終えたあとの確認にも使える記事。
「合同会社設立 税務署 届出」を調べている人の参考になればと紹介したいのが、税理士法人による、合同会社を自分で設立する流れと設立後にやることの解説記事。
「合同会社設立 税務署 届出」に関心がある人にも役立ちそうなのが、記載内容を項目ごとに区切って説明していて、分からない欄だけを拾い読みできるページ。
「合同会社設立 税務署 届出」を調べている中で見つけたのが、設立直後の法人も申し込める法人口座サービスの、銀行自身による案内ページ。
「合同会社設立 税務署 届出」を調べている人におすすめしたいのが、税務署へ出す書類ごとに期限を整理していて、相談前の下調べに使いやすいコラム。
「合同会社設立 税務署 届出」を調べている人におすすめしたいのが、税理士法人による、合同会社設立後の手続きと必要書類・提出先の解説記事。
「合同会社設立 税務署 届出」に関する情報を探す中で見つけたのが、実際にfreee会社設立を使って合同会社を作った人の体験記。
「合同会社設立 税務署 届出」を検討している人にも読んでほしいのが、設立後の届出を漏れなく確認するための一覧として使える税理士事務所のブログ。
「合同会社設立 税務署 届出」に関心がある人にも役立ちそうなのが、個人口座に払い込んだ資本金を法人口座へ移すタイミングと処理を説明した記事。
「合同会社設立 税務署 届出」を調べている人におすすめしたいのが、士業事務所による、会社設立後の提出先・提出書類の一覧解説記事。
「合同会社設立 税務署 届出」というキーワードとあわせて見つけたのが、青色申告の承認申請をいつまでに出すのかを、設立直後の手続きの中に位置づけて説明した記事。
「合同会社設立 税務署 届出」に関心がある人にも役立ちそうなのが、設立直後や登記中の申し込みについて、提供元自身が答えている質問集。
「合同会社設立 税務署 届出」について調べている人にも参考になると感じたのが、本店移転にあたって必要な社内の決定と、登記後に続く届出まで整理した記事。
「合同会社設立 税務署 届出」について調べている人にも参考になると感じたのが、設立後に本店を移すときの手続きと費用を、管轄をまたぐ場合と分けて説明した解説。
「合同会社設立 税務署 届出」に関連する情報源として確認したのが、合同会社に絞って、住所変更の登記に必要な書類と費用を説明したページ。
「合同会社設立 税務署 届出」を調べている人におすすめしたいのが、新規適用の手続きの流れを、提出書類ごとに分けて説明している社労士事務所のページ。
「合同会社設立 税務署 届出」に関連する情報源として確認したのが、設立直後に資本金を使ってよいのかという疑問に、司法書士の視点で答えているページ。
「合同会社設立 税務署 届出」に関する情報を探す中で見つけたのが、実際の操作の流れが順を追って説明されていて、使う前に手順を把握するのに向いた記事。
※ 掲載順は評価や優劣を示すものではありません。同じサイトばかりが同じ位置に並ばないよう、ページごとに並び順と組み合わせを変えて表示しています。
この記事は、合同会社の設立を自分で進める人の役に立ちましたか?