合同会社設立とインボイス制度、私は未登録なので制度として解説します
手順:インボイス制度と合同会社設立のタイミングの関係
インボイス制度は、消費税の仕入税額控除を受けるために、適格請求書発行事業者として登録した事業者が発行する請求書(適格請求書)が必要になる制度です。国税庁の情報によると、インボイス発行事業者になるための登録申請は、会社の設立登記が完了したあとでなければ行えないとされています。
私は2025年4月に合同会社を自分で設立しましたが、この記事の執筆時点でインボイス登録は行っていません。主な理由は、私の取引先が消費税の課税事業者からの請求書を必須としない事業構造だったためで、登録の必要性を感じなかったという経緯です。
国税庁の情報では、資本金1,000万円未満などの要件を満たす新設法人は、設立から一定期間、消費税の納税義務が免除される特例があるとされています。私が金額の詳細な要件までは踏み込みませんが、こうした免税期間とインボイス登録の要否は、あわせて検討すべき論点だと理解しています。
合同会社の設立を自分で進める人には、設立登記の完了後でなければインボイス登録の申請ができないという順序を踏まえ、必要であれば設立年度中の登録を見据えたスケジュールを組むことをおすすめします。登記完了通知を受け取ってから申請までの間隔が短いほど、経過措置の対象期間内に収まりやすいと考えられます。
手順:インボイス登録をする場合に必要とされる手続き
解説記事によると、インボイス発行事業者になるには、国税庁の「適格請求書発行事業者の登録申請書」を、e-Taxまたは書面で税務署に提出する必要があるとされています。登録申請から登録通知までは一定の期間がかかるため、発行事業者になりたい時期から逆算して申請することが推奨されています。
設立事業年度から登録を受けたい新設法人については、一定の期限までに登録申請書を提出することで、設立日にさかのぼってインボイス発行事業者とみなす経過措置が設けられているという解説も複数の記事で紹介されていました。
私はこの経過措置を実際には利用していないため、申請書の具体的な記入方法や、税務署とのやり取りの詳細については実体験として語ることができません。この点は、国税庁の一次情報や税理士への相談で確認することをおすすめします。
合同会社の設立を自分で進める人には、インボイス登録を検討する場合、設立事業年度からの登録を希望するかどうかを早い段階で決め、期限を踏まえたスケジュールを立てることをおすすめします。
手順:自分が未登録を選んだ判断の経緯
自分が実際に検討したのは、主な取引先が消費税の課税事業者かどうか、そして課税事業者である場合に、私が適格請求書を発行できないことで取引先の仕入税額控除に影響が出るかどうかという点でした。自分の事業の場合、この影響が限定的だと判断し、設立当初はインボイス登録を見送りました。
この判断は、あくまで私の取引先の構成にもとづくものであり、すべての合同会社に当てはまるものではありません。BtoBの取引が中心で、取引先が仕入税額控除を重視する事業の場合は、私とは異なる判断になる可能性が高いと考えられます。
私は、インボイス登録をしないことのデメリットとして、取引先から適格請求書の発行を求められた場合に対応できないリスクがあることは認識したうえで、現時点ではそのリスクよりも、消費税の申告事務が増えることの負担のほうを重く見て未登録を選びました。
合同会社の設立を自分で進める人には、自分の主な取引先が課税事業者かどうか、適格請求書の発行を求められる可能性があるかを確認したうえで、登録の要否を判断することをおすすめします。
出典:国税庁:No.6531 新規開業又は法人の新規設立のとき
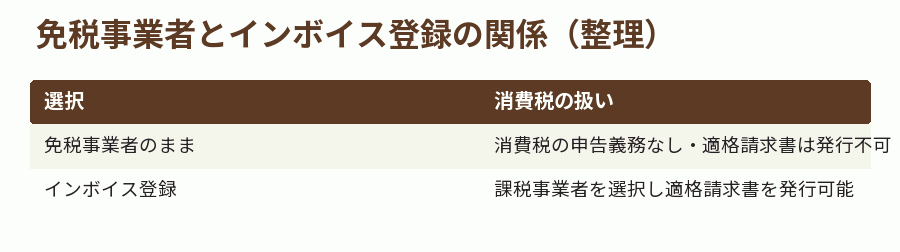
つまずき:免税期間とインボイス登録の関係が分かりにくかった
私が解説記事を確認する中でつまずいたのは、新設法人の消費税免税期間の制度と、インボイス登録の要否が、別々の制度でありながら密接に関係しているため、両方を同時に理解する必要があった点です。免税事業者のままインボイス登録をすると、あえて課税事業者を選択したことになるという説明も、記事によって書き方が異なっていました。
この分かりにくさは、私自身が制度を理解する過程でつまずいた実感であり、体験談というよりは、情報を整理する側としての気づきです。免税事業者とインボイス発行事業者という2つの区分を混同しないよう、私は国税庁のQ&Aページを繰り返し確認しながら整理しました。
複数の解説記事を読み比べる中で、免税期間を優先してインボイス登録を見送るべきだという論調の記事と、取引先への影響を考えて早期登録を勧める記事の両方があり、どちらが自分に当てはまるかは、結局のところ自分の取引先構成次第だという結論に至りました。
合同会社の設立を自分で進める人には、免税期間の制度とインボイス登録の要否を別々の制度として整理したうえで、自分の取引先構成に照らして判断することをおすすめします。
出典:国税庁:No.6503 基準期間がない法人の納税義務の免除の特例
つまずき:登録のタイミングによって適用時期が変わる複雑さ
もう一つ複雑だと感じたのは、インボイス登録の申請時期によって、実際に適格請求書発行事業者としての効力が生じる時期が変わるという点です。設立事業年度中に申請するか、翌事業年度以降に申請するかで、経過措置の適用有無が変わるという解説を、私は複数の記事を突き合わせて確認しました。
税務の制度全般にいえることですが、こうした期限や適用時期の細かい規定は、国税庁の公式な案内を確認するのが最も確実だと私は考えるようになりました。解説記事はあくまで理解の入り口として使い、期限が絡む最終判断は一次情報で確認するという姿勢を、この記事でも徹底しています。
私が未登録という選択をした背景には、こうした期限管理の複雑さを、登録するメリットが上回らないと判断したことも含まれています。ただし、事業の成長にあわせて、将来的にインボイス登録を検討する可能性は残していると考えています。
合同会社の設立を自分で進める人には、インボイス登録の申請時期によって適用時期が変わる点を踏まえ、期限が絡む判断は必ず国税庁の一次情報で確認することをおすすめします。
限界:インボイス登録した場合の実務は私の実体験の範囲外
この記事で紹介した内容のうち、実際にインボイス登録をした場合の請求書発行の実務や、税務署とのやり取りの詳細については、私が未登録であるため、実体験として語ることができません。この記事では、あくまで一次情報と解説記事にもとづく制度の紹介にとどめています。
私が実体験として語れるのは、取引先の構成をもとに未登録という判断をした経緯までであり、実際に登録した場合に発生する適格請求書の様式管理や、経理処理の変化については、私の実体験の範囲外です。
インボイス登録をするかどうかの判断は、事業内容、取引先の構成、将来の事業計画によって大きく変わる、まさに「判断」が必要な領域だと私は考えています。この記事が示せるのは判断材料の整理までであり、最終的な決定は、それぞれの事業の状況に応じて行う必要があります。
合同会社の設立を自分で進める人には、この記事で紹介した制度の枠組みを踏まえたうえで、自分の取引先構成や事業計画に照らして、インボイス登録の要否を判断することをおすすめします。
出典:国税庁
限界:将来の取引先変化にどう対応するかは継続的な判断事項
私が未登録という判断を維持できるかどうかは、今後の取引先の構成によって変わる可能性があります。新たに課税事業者との取引が増えた場合、適格請求書の発行を求められる場面が出てくることも想定されます。
こうした将来の変化への対応は、一度きりの判断ではなく、事業の状況にあわせて継続的に見直す必要がある領域だと私は考えています。この記事の時点での「未登録」という選択が、今後もずっと続くとは限らないという前提で、この記事を読んでいただければと思います。
解説記事の中には、インボイス登録は一度行うと原則として取りやめが難しいという指摘もあり、登録するかどうかの判断は慎重に行うべきだとされています。自分は、この取りやめの難しさも踏まえたうえで、現時点では様子を見るという判断をしています。
合同会社の設立を自分で進める人には、インボイス登録は一度行うと取りやめが難しいとされる点を踏まえ、現時点の判断だけでなく、将来の事業計画も見据えて検討することをおすすめします。
まとめ:インボイス登録は取引先構成にもとづく継続的な判断
この記事では、私自身が未登録であるインボイス制度について、国税庁などの一次情報にもとづいて制度の枠組みを整理しました。登録の要否は、事業内容や取引先の構成によって最適な判断が変わる、まさに「限界」領域の判断事項だと私は考えています。
私が実体験として語れるのは、取引先の構成をもとに未登録という判断をした経緯までであり、実際に登録した場合の実務については、この記事の範囲を超えると考えています。
当サイトでは、こうした判断に不安がある人向けに、会計事務所SoVaの「士業伴走プラン」を紹介しています。設立サポート手数料が0円になるのは設立後の顧問契約(月1.5万円〜)が前提で、遷移先のページには「自分でやるより最大14.5万円もお得」という比較も示されています。この数字の出典は遷移先のサービスページであり、顧問契約が条件であることとあわせて、最新の料金・条件は必ず公式ページでご確認ください。
この記事が、合同会社設立とインボイス登録について検討している人にとって、制度を理解する第一歩の参考になれば幸いです。最終的な判断は、自分の取引先構成や事業計画にもとづいて行っていただければと思います。
他にもこのようなサイトで検索されていますので、ぜひ見てください
「合同会社設立 インボイス」というテーマで検索していて見つけたのが、届出書の各欄に何を書くのかを記入例つきで説明していて、書きながら参照しやすい解説。
「合同会社設立 インボイス」に関連する情報源として確認したのが、マネーフォワードによる、合同会社設立後のやることリストの解説記事。
「合同会社設立 インボイス」を検索する過程で参考にしたのが、迷いやすい欄を注意点として挙げているため、書き終えたあとの確認にも使える記事。
「合同会社設立 インボイス」を調べている中で見つけたのが、被保険者資格取得届の提出期限と提出先が、実施機関の案内として確認できるページ。
「合同会社設立 インボイス」を調べている人の参考になればと紹介したいのが、税理士法人による、合同会社設立後の手続きと必要書類・提出先の解説記事。
「合同会社設立 インボイス」というキーワードとあわせて見つけたのが、税理士法人による、合同会社を自分で設立する流れと設立後にやることの解説記事。
「合同会社設立 インボイス」を調べている人におすすめしたいのが、記載内容を項目ごとに区切って説明していて、分からない欄だけを拾い読みできるページ。
「合同会社設立 インボイス」について調べている人にも参考になると感じたのが、準備から設立後の手続きまでを税理士自身がまとめたブログ記事。
「合同会社設立 インボイス」というテーマで検索していて見つけたのが、沖縄の税理士事務所による、会社設立時からのインボイス発行に関する解説記事。
「合同会社設立 インボイス」に関連する情報源として確認したのが、税務署へ出す書類ごとに期限を整理していて、相談前の下調べに使いやすいコラム。
「合同会社設立 インボイス」に関心がある人にも役立ちそうなのが、マネーフォワードによる新設法人向けインボイス制度の解説記事。
「合同会社設立 インボイス」について調べている人にも参考になると感じたのが、青色申告の承認申請をいつまでに出すのかを、設立直後の手続きの中に位置づけて説明した記事。
「合同会社設立 インボイス」を検索する過程で参考にしたのが、開設に必要な書類が2点に整理されていて、設立直後に何を用意すればよいかが分かる公式ページ。
「合同会社設立 インボイス」を検索する過程で参考にしたのが、士業事務所による、会社設立後の提出先・提出書類の一覧解説記事。
「合同会社設立 インボイス」を調べている人の参考になればと紹介したいのが、自分で手続きする方法や必要書類、期間を紹介している弥生の記事。
「合同会社設立 インボイス」というキーワードとあわせて見つけたのが、設立直後や登記中の申し込みについて、提供元自身が答えている質問集。
「合同会社設立 インボイス」を検討している人にも読んでほしいのが、企業法務弁護士ナビによる、会社設立後にやることのまとめ記事。
「合同会社設立 インボイス」に関心がある人にも役立ちそうなのが、創業期にメガバンクの口座を作れるのかという観点から、Trunkを取り上げた記事。
「合同会社設立 インボイス」に関する情報を探す中で見つけたのが、税理士事務所による合同会社の節税効果と設立判断基準の解説。
「合同会社設立 インボイス」に関する情報を探す中で見つけたのが、設立の手続きと設立後の届出を、ひとつの流れとしてまとめている税務系メディアの解説。
※ 掲載順は評価や優劣を示すものではありません。同じサイトばかりが同じ位置に並ばないよう、ページごとに並び順と組み合わせを変えて表示しています。
この記事は、合同会社の設立を自分で進める人の役に立ちましたか?