役員報酬を決める前に作った試算表|手取りと会社の負担を同時に並べて見る
手順:金額を決める前に、何が連動するのかを洗い出した
役員報酬をいくらにするかを考え始めたとき、自分がまずやったのは、金額を動かすと何が変わるのかを書き出すことでした。金額を先に思いついても、それが妥当かどうかを判断する軸がなければ決めようがないからです。
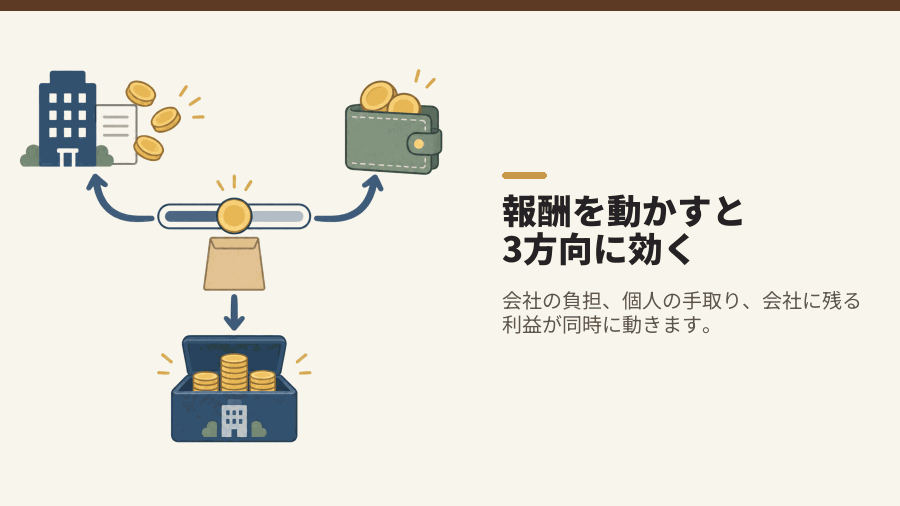
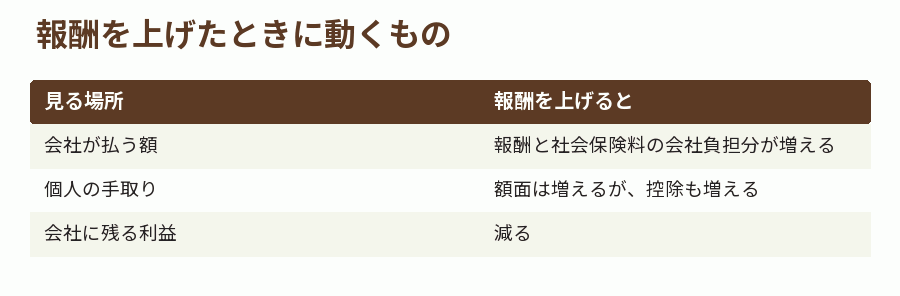
書き出してみると、連動する項目は大きく3つに分かれました。会社側の負担、個人側の手取り、そして会社に残る利益です。報酬を増やせば個人の手取りは増えますが、会社の負担も増え、会社に残る利益は減ります。単純な足し引きではなく、複数の方向に同時に効きます。
さらに、それぞれの内側にも項目があります。会社側の負担には、報酬そのものに加えて社会保険料の会社負担分があります。個人側では、報酬から社会保険料の個人負担分と所得税・住民税が引かれます。会社に残る利益には法人税等がかかります。
この構造を書き出した時点で、頭の中だけで比べるのは無理だと分かりました。項目が多すぎて、金額をひとつ動かしたときの影響を追いきれません。そこで、金額を入れると各項目が並ぶ形の表を作ることにしました。
合同会社の設立を自分で進めてきた身としては、この作業は登記の書類を作ったときと似た感覚がありました。分からないものを分からないまま扱うのではなく、要素に分けて並べれば見えるようになる、という手順です。
洗い出しの段階では、正確さより網羅を優先しました。金額が分からない項目でも、名前だけ先に置いておきます。あとで数字を埋めればよいので、項目を落とさないことのほうが大事だと考えたためです。
この進め方にしたのは、設立の手続きで一度失敗した経験があったからです。準備物の一覧を作るときに項目そのものを落としていて、あとで足りないことに気づきました。合同会社の設立を自分でやると、こういう一覧を何度も作ることになります。
出典:国税庁:定期給与の額を改定した場合の損金不算入額(定期同額給与)
手順:試算表に作った欄と、その並べ方
作った表は、いちばん左に月額の報酬額を置いて、そこから右へ項目を並べる形にしました。報酬額の候補をいくつか縦に並べ、それぞれの行で各項目がどうなるかを見比べられるようにしています。
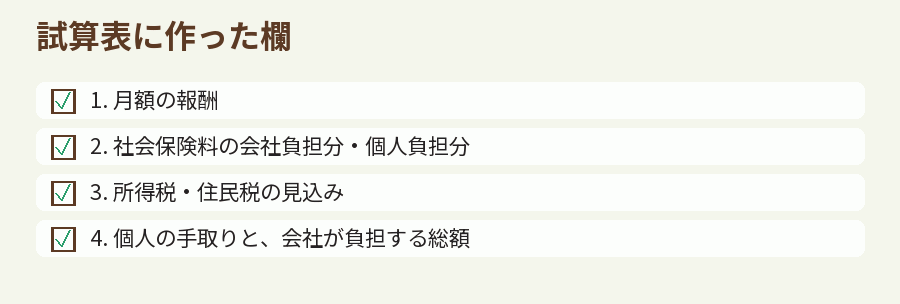
欄として置いたのは、月額の報酬、社会保険料の会社負担分、社会保険料の個人負担分、所得税と住民税の見込み、個人の手取り、会社が負担する総額、そして会社に残る利益の見込みです。
このうち、社会保険料は標準報酬月額という区切りをもとに決まるため、報酬額を少し変えただけでは変わらない範囲と、区切りをまたいだ瞬間に変わる部分があります。表にしてみて初めて、この段差がはっきり見えました。
税金の部分については、正確な額を出そうとすると条件が多すぎるので、見込みとして扱うことにしました。目的は正確な納税額を出すことではなく、金額を動かしたときの傾向をつかむことだからです。
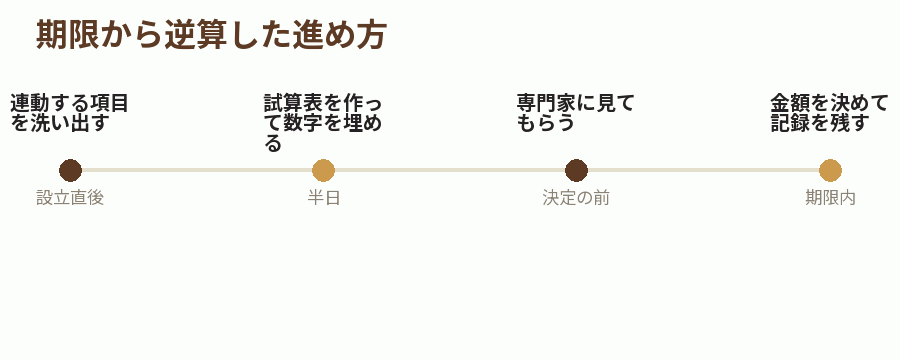
表を作る作業そのものは半日ほどで終わりました。数字を埋めていく過程で、報酬額のどのあたりに段差があるのかが分かってくるので、候補として検討する金額の範囲も自然に絞られていきます。
報酬額の候補は、きりのよい金額だけでなく、その前後の金額も並べました。きりのよい額だけを並べると、その間で何が起きているかが見えないためです。実際に、候補として置いていなかった金額のほうが条件がよいという結果になった箇所もありました。
公開されている試算のツールもいくつか見つかったので、自分の表の数字と突き合わせて確認しました。自分で作った表は考え方を理解するために役立ちますが、計算そのものが正しいかどうかは別に確かめる必要があります。
手順:期限から逆算して、いつまでに決めるかを表に書き込んだ
試算表には、金額の欄とは別に期限の欄も作りました。役員報酬は好きなときに決められるものではなく、決めるべき時期があるためです。
法人税の取り扱い上、役員に対する給与を損金として扱うためには、事業年度開始の日から一定の期間内に改定するという前提があります。新しく設立した会社の場合、この起点は設立の日になります。
つまり、設立の直後というのは、売上の見通しがもっとも立たない時期であるにもかかわらず、報酬額を決めなければならない時期でもあります。この矛盾は、設立を自分で進めてみて初めて実感しました。
私は、期限の日付を表の上部に書き込んで、そこから逆算して検討の予定を立てました。いつまでに試算を終え、いつ相談し、いつ決定するか。期限を数字として見えるようにしておくと、先延ばししにくくなります。
合同会社の場合、株式会社の株主総会にあたる手続きがありません。そのぶん決定そのものは速く進められますが、決定の記録を自分で残す必要があります。この点は同じカテゴリーの2本目で詳しく書いています。
期限の欄を作ったことで、もうひとつ分かったことがありました。設立後には報酬以外にも期限のある手続きが並んでいて、それらと検討の時間が重なるということです。青色申告の承認申請や各種の届出と同じ時期に、この検討をすることになります。
つまり、報酬の検討に使える時間は思っているより短くなります。自分は期限の一覧を別に作っていたので、そこに報酬の検討期間を重ねて、どこに時間を確保するかを決めました。合同会社の設立を自分でやる場合、この時間配分も自分で組むことになります。
出典:国税庁:定期給与の額を改定した場合の損金不算入額(定期同額給与)
つまずき:社会保険料の段差が想像より大きかった
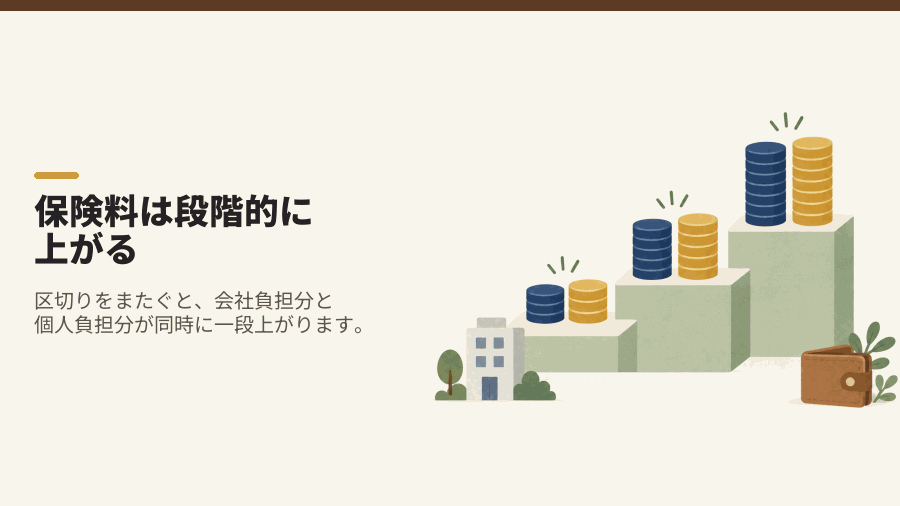
表を埋めていて驚いたのが、社会保険料の変わり方でした。報酬額を少し上げただけなのに、標準報酬月額の区切りをまたぐと保険料が一段上がります。会社負担分と個人負担分の両方が同時に動くので、影響は二重になります。
この段差を知らずに、きりのよい金額を選んでいたら、区切りのすぐ上に来ていた可能性がありました。区切りのすぐ上と、すぐ下では、額面の差はわずかでも会社と個人の合計負担はまとまった差になります。
合同会社であっても、代表社員が1名だけであっても、法人である以上は社会保険の適用があります。日本年金機構の案内では、常時従業員を使用する法人事業所は、事業主のみの場合を含めて加入が義務づけられているとされています。任意ではないので、保険料は必ず計算に入ることになります。
同じカテゴリーの1本目でも、社会保険料と報酬額の連動に戸惑ったことを書きました。今回あらためて表にしてみて、戸惑いの原因は連動していること自体ではなく、連動の仕方が段階的だったことだと分かりました。連続的に増えるものだと思い込んでいたのです。
この段差があるため、報酬額を決めるときは区切りとの位置関係を見ておく価値があります。ただし、区切りを避けることを目的にして報酬額を歪めるのは本末転倒だとも思っています。あくまで、同じくらいの額なら有利なほうを選ぶという使い方です。
つまずき:会社に残す額を先に決めていなかった
もうひとつのつまずきが、検討の順番でした。私は最初、報酬をいくらにするかから考え始めたのですが、途中で順番が逆だと気づきました。先に決めるべきなのは、会社にいくら残すかのほうだったのです。
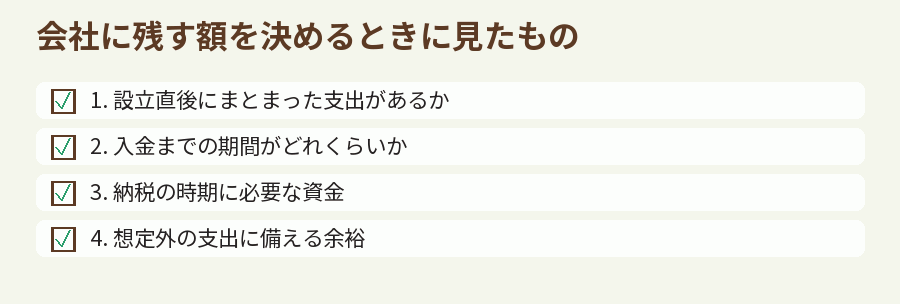
会社に資金が残っていないと、設立後にかかる費用を払えません。設立の直後は、備品や外部への支払いなど、まとまった支出が続く時期でもあります。報酬を先に決めて残りを会社に置くと、この支出に耐えられるかどうかが後回しになります。
順番を入れ替えてからは、まず会社に残しておきたい額を決め、その制約の中で報酬額の候補を出すという進め方にしました。表の使い方も、報酬額から見るのではなく、会社に残る利益の欄から逆に読むという形に変わっています。
この考え方は、設立の準備で費用の予算を立てたときと同じでした。使える額から逆算するという発想は、合同会社の設立を自分で進める過程でずっと使ってきたものです。報酬の検討でもそれが当てはまると気づくのに、少し時間がかかりました。
会社に残す額を決めるときに見たのは、設立直後の支出の見込みと、入金までの期間でした。合同会社の設立を自分でやった場合、法人口座ができるまでの空白期間もあるので、実際に会社の口座で資金が動き始める時期はさらに後ろになります。
この時期のずれも含めて残す額を考えると、当初思っていたより多めに置いておく必要があると分かりました。報酬を高く設定したい気持ちはありましたが、資金が足りなくなるほうが困ります。ここは早い段階で気づけてよかった部分です。
つまずき:一度決めると期中に動かせないという前提
試算表を作りながら意識していたのが、決めた金額を期の途中で自由に変えられるわけではないという点です。役員報酬は、原則として毎月同じ額を支給することが前提になっています。
この前提があるため、試算は「もし売上が想定より少なかったら」という場合も含めて見る必要がありました。報酬額を高めに設定して、あとで下げればよいという考え方は取れません。
私は、想定より売上が立たなかった場合でも払い続けられる額かどうかを、判断の基準のひとつにしました。表には、売上の見込みを何段階か置いた欄も足しています。
この制約は、合同会社に固有のものではなく法人一般の話です。ただ、合同会社は出資と経営が分離しない構造なので、報酬を受け取る人と会社の資金を管理する人が同じになります。自分で決めて自分で守るという形になるぶん、決める時点で無理のない額にしておく必要があると感じました。
株式会社であれば、役員報酬の決定には株主総会という手続きが関わります。合同会社にはその段がないので、決めるのも守るのも自分だけです。速く決められる反面、外から見直しを促される機会がないという面もあります。
出典:国税庁:定期給与の額を改定した場合の損金不算入額(定期同額給与)
限界:表が作れても、金額の妥当性は自分では判断しきれない
試算表を作ると、金額を動かしたときに何がどう動くかは見えるようになります。ただ、それは構造が見えるということであって、いくらが適切かの答えが出るわけではありません。
適切な額は、事業の見通し、生活に必要な額、将来の資金計画のバランスで決まります。このうち、事業の見通しは自分にしか分かりませんが、税務上の影響や一般的な考え方は専門家のほうが詳しい領域です。
自分は、表を作ったうえで専門家に見てもらうという順番を取りました。何も持たずに相談すると、状況を説明するところから始まって時間がかかります。表があれば、その数字を前提に話が進みます。この点は同じカテゴリーの2本目でも書きました。
正直なところ、自分も金額の妥当性については確信を持ちきれないまま決めています。設立から1年程度の範囲でしか運営していないため、この判断が長期的にどうだったかを語れる段階にありません。ここは実体験として書ける範囲を超える部分です。
まとめ:金額を思いつく前に、動く仕組みを表にする
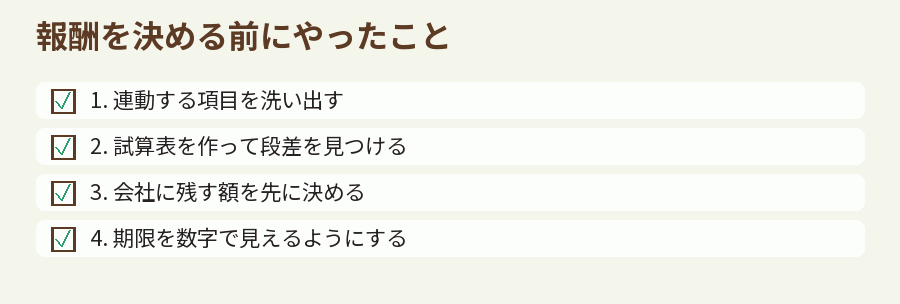
役員報酬をいくらにするかは、思いついた金額が妥当かどうかを判断する軸がないと決められません。私は、金額を決める前に、金額を動かすと何が連動するのかを一枚の表にしました。会社側の負担、個人側の手取り、会社に残る利益。この3方向に同時に効くので、頭の中だけで比べるのは無理だと分かったからです。
表を作って気づいたのは、社会保険料が段階的に上がるということでした。標準報酬月額の区切りをまたぐと、会社負担分と個人負担分が同時に一段上がります。区切りのすぐ上を選んでしまうと、額面の差はわずかでも合計の負担はまとまった差になります。連続的に増えるものだと思い込んでいたのが、私の誤解でした。
もうひとつの反省が、検討の順番です。報酬額から考え始めたのですが、先に決めるべきは会社にいくら残すかのほうでした。設立直後はまとまった支出が続く時期なので、残す額の制約から報酬の候補を絞るほうが早く決まります。あわせて、期の途中で自由に動かせない前提があるため、売上が想定を下回った場合も払い続けられる額かどうかを基準のひとつにしました。
合同会社であっても、代表社員が1名でも、法人である以上は社会保険の適用があります。日本年金機構の案内では、常時従業員を使用する法人事業所は事業主のみの場合を含めて加入が義務づけられているとされているため、保険料は必ず計算に入ります。当サイトでは、この試算の妥当性まで見てもらいたいという人向けに、会計事務所SoVaの「士業伴走プラン」を紹介しています。設立サポート手数料は0円ですが、設立後の顧問契約(月1.5万円〜)が前提となる仕組みです。遷移先のページには「自分でやるより最大14.5万円お得」という比較も掲載されていますが、この数字の出典は遷移先のサービスページであり、顧問契約が前提であることとあわせて、最新の料金・条件は必ず公式ページでご確認ください。
なお、この記事に書いた制度の扱いは2026年9月3日時点で国税庁・日本年金機構の案内を確認したものです。保険料率や税の取り扱いは変わることがあり、私の実体験も設立から1年程度の範囲に限られます。金額の妥当性については確信を持ちきれないまま決めているのが正直なところなので、実際に決める際は専門家への相談をおすすめします。
他にもこのようなサイトで検索されていますので、ぜひ見てください
「合同会社設立 役員報酬」について調べている人にも参考になりそうなのが、金額を入れて試算できるツールで、自分の条件に当てはめた数字を出せるページ。
「合同会社設立 役員報酬」に関連する情報源として確認したのが、役員報酬の額から税金と社会保険料を含めた手取りを見るための解説とツール。
「合同会社設立 役員報酬」について調べている人にも参考になると感じたのが、手取りの計算に関わる要素を順に説明していて、試算の組み立て方を確認できる記事。
「合同会社設立 役員報酬」に関する情報を探す中で見つけたのが、設立後に続く期限を時系列に並べ、相談のタイミングを逆算して考える視点を示した税理士事務所の記事。
「合同会社設立 役員報酬」に関する情報を探す中で見つけたのが、報酬額ごとの手取りを一覧で示していて、金額の当たりを付けるのに使える記事。
「合同会社設立 役員報酬」に関する情報を探す中で見つけたのが、被保険者資格取得届の提出期限と提出先が、実施機関の案内として確認できるページ。
「合同会社設立 役員報酬」というキーワードとあわせて見つけたのが、役員が加入対象になる条件を整理していて、一人法人の場合の判断に使える記事。
「合同会社設立 役員報酬」を検索する過程で参考にしたのが、弥生株式会社による、合同会社の社会保険加入義務と保険料の解説記事。
「合同会社設立 役員報酬」について調べている人にも参考になりそうなのが、役員報酬を決める期限と、金額を決めるときの考え方を説明している記事。
「合同会社設立 役員報酬」に関連する情報源として確認したのが、新規適用の手続きの流れを、提出書類ごとに分けて説明している社労士事務所のページ。
「合同会社設立 役員報酬」に関連する情報源として確認したのが、名刺や契約書での肩書きの書き方という実務寄りの視点から、代表社員の扱いを説明したコラム。
「合同会社設立 役員報酬」を検索する過程で参考にしたのが、マネーフォワードによる、合同会社の役員報酬の決め方・相場・変更ルールの解説記事。
「合同会社設立 役員報酬」を調べている中で見つけたのが、開設に必要な書類が2点に整理されていて、設立直後に何を用意すればよいかが分かる公式ページ。
「合同会社設立 役員報酬」について調べている人にも参考になりそうなのが、freeeによる、会社設立後の手続きとやることリストの解説記事。
「合同会社設立 役員報酬」について調べている人にも参考になりそうなのが、新設法人の目線でTrunkの利点を整理している税理士法人の記事。
「合同会社設立 役員報酬」に関心がある人にも役立ちそうなのが、加入日の判断に迷う場面を場合分けして整理していて、日付の決め方の参考になる記事。
「合同会社設立 役員報酬」について調べている人にも参考になると感じたのが、税理士法人による、合同会社設立後の手続きと必要書類・提出先の解説記事。
「合同会社設立 役員報酬」というキーワードとあわせて見つけたのが、マネーフォワードによる、合同会社の給与と役員報酬の違いの解説記事。
「合同会社設立 役員報酬」に関連する情報源として確認したのが、設立後に後悔しやすい点を先回りして確認するための観点をまとめた税理士事務所のブログ。
「合同会社設立 役員報酬」に関連する情報源として確認したのが、個人口座に払い込んだ資本金を法人口座へ移すタイミングと処理を説明した記事。
※ 掲載順は評価や優劣を示すものではありません。同じサイトばかりが同じ位置に並ばないよう、ページごとに並び順と組み合わせを変えて表示しています。
この記事は、合同会社の設立を自分で進める人の役に立ちましたか?