合同会社化で経費にできる範囲がどう変わるか、個人事業主と比較して調べた記録
個人事業主の経費と法人の損金、考え方の違い
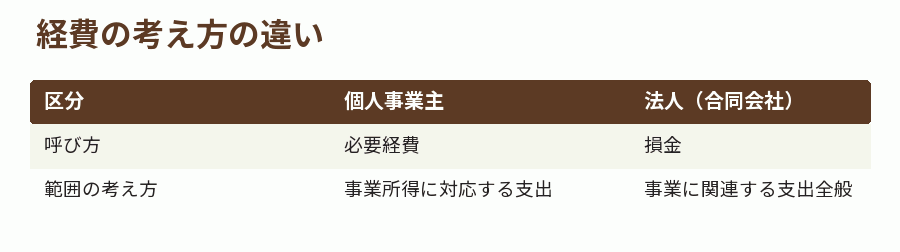
個人事業主の場合、事業所得の計算上「必要経費」として認められる範囲が定められています。一方、法人の場合は「損金」という考え方になり、事業に関連する支出であれば、個人事業主より広い範囲が認められる傾向にあるという情報を確認しました。
私は、この違いを最初は漠然としか理解していませんでしたが、国税庁の解説を読み進める中で、法人と個人では税法上の位置づけそのものが異なるために、経費(損金)として認められる考え方の枠組みが違うのだと理解を深めました。
役員報酬という、法人ならではの経費の仕組み
法人化すると、代表社員が自分自身に支払う役員報酬を、一定の条件のもとで損金にできるという仕組みがあります。個人事業主の場合、自分自身への給与という概念自体がないため、この点は法人化による最も大きな違いの一つだと理解しています。
ただし、役員報酬を損金にするには、金額を原則として毎月同額にするなど、税法上の要件を満たす必要があります。私は、この要件を満たさないと損金として認められない場合があるという情報を確認し、役員報酬の決め方には慎重な検討が必要だと感じました。
出典:国税庁:定期給与の額を改定した場合の損金不算入額(定期同額給与)
生命保険・退職金など、法人だからこそ使える仕組み
法人向けの生命保険や、小規模企業共済とは別の法人向けの退職金制度など、法人という形態だからこそ利用できる仕組みがあるという情報も確認しました。これらは個人事業主にはない選択肢として、経費(損金)にできる範囲を広げる要素になり得ると理解しています。
出典:中小企業庁
欠損金の繰越控除、法人の方が有利な期間
事業が赤字(欠損金)になった場合、その赤字を翌年以降の黒字と相殺できる繰越控除という制度があります。法人の場合、この繰越控除ができる期間が個人事業主よりも長く設定されているという情報を確認しました。設立初期に赤字が出やすい事業の場合、この違いは重要な検討材料になると考えています。
出典:国税庁:No.5762 青色申告書を提出した事業年度の欠損金の繰越控除
5つまずき:「法人化すれば何でも経費にできる」という誤解を見かけた
検索して見つけた記事の中には、法人化すれば経費にできる範囲が無条件に広がるかのような書き方をしているものがありました。私が税理士に確認したところ、あくまで「事業との関連性」が前提であり、私的な支出を経費に混ぜることは法人でも個人でも認められないという説明を受けました。
この「事業との関連性」という前提を省略して「法人は経費の範囲が広い」という結論だけが独り歩きしている記事が多いと感じた部分です。
限界:自社の場合に有利かどうかは税理士への相談が必要
経費(損金)にできる範囲が広がったとしても、それが実際の節税効果につながるかどうかは、事業の収益規模や支出の内容によって変わります。この記事で紹介した範囲の違いは制度の一般的な理解であり、自社の場合にどこまで有利になるかは、税理士に相談して試算してもらうことをおすすめします。
出典:中小企業庁
まとめ:範囲は広がるが「事業との関連性」が前提
合同会社化によって、役員報酬や法人向けの各種制度など、個人事業主にはない経費(損金)の選択肢が増えることは確かです。ただし、これはあくまで事業との関連性が前提であり、法人化すれば何でも経費にできるわけではないという理解が重要だと感じました。
前回の記事で紹介した節税効果の全体像と、この記事で紹介した経費の範囲の違いをあわせて理解しておくことで、法人化の判断材料がより具体的になるはずです。
当サイトでは、こうした判断に不安がある人向けに、会計事務所SoVaの「士業伴走プラン」も紹介しています。設立サポート手数料は0円ですが、設立後の顧問契約(月1.5万円〜)が前提になっており、遷移先のページでは「自分でやるより最大14.5万円もお得」という比較も示されています。この数字の出典は遷移先のサービスページであり、条件とあわせて公式ページで必ずご確認ください。
この記事が、合同会社化による経費の範囲を検討しているあなたの参考になれば幸いです。
他にもこのようなサイトで検索されていますので、ぜひ見てください
「合同会社設立 節税」について調べている人にも参考になると感じたのが、報酬額ごとの手取りを一覧で示していて、金額の当たりを付けるのに使える記事。
「合同会社設立 節税」を検討している人にも読んでほしいのが、金額を入れて試算できるツールで、自分の条件に当てはめた数字を出せるページ。
「合同会社設立 節税」を検索する過程で参考にしたのが、手取りの計算に関わる要素を順に説明していて、試算の組み立て方を確認できる記事。
「合同会社設立 節税」に関する情報を探す中で見つけたのが、税理士法人による合同会社の節税理由と設立基準・デメリットの解説。
「合同会社設立 節税」について調べている人にも参考になると感じたのが、税理士事務所による合同会社の節税効果と設立判断基準の解説。
「合同会社設立 節税」を調べている人の参考になればと紹介したいのが、資本金まわりの会計処理でつまずきやすい点を挙げている会計事務所の記事。
「合同会社設立 節税」を検索する過程で参考にしたのが、設立後に続く期限を時系列に並べ、相談のタイミングを逆算して考える視点を示した税理士事務所の記事。
「合同会社設立 節税」に関する情報を探す中で見つけたのが、会計事務所SoVaによる合同会社の節税・個人事業主との税金比較の解説記事。
「合同会社設立 節税」に関心がある人にも役立ちそうなのが、青色申告の承認申請をいつまでに出すのかを、設立直後の手続きの中に位置づけて説明した記事。
「合同会社設立 節税」について調べている人にも参考になりそうなのが、役員報酬の額から税金と社会保険料を含めた手取りを見るための解説とツール。
「合同会社設立 節税」に関連する情報源として確認したのが、実際の操作の流れが順を追って説明されていて、使う前に手順を把握するのに向いた記事。
「合同会社設立 節税」を検索する過程で参考にしたのが、設立後の届出を漏れなく確認するための一覧として使える税理士事務所のブログ。
「合同会社設立 節税」を検索する過程で参考にしたのが、記載内容を項目ごとに区切って説明していて、分からない欄だけを拾い読みできるページ。
「合同会社設立 節税」について調べている人にも参考になると感じたのが、合同会社を自分で設立した際の費用実額を紹介するブログ記事。
「合同会社設立 節税」について調べている人にも参考になると感じたのが、弥生株式会社による、合同会社の役員報酬の決め方と相場の解説記事。
「合同会社設立 節税」に関する情報を探す中で見つけたのが、必ずかかる費用と、抑えられる費用を分けて説明している税理士法人のコラム。
「合同会社設立 節税」に関する情報を探す中で見つけたのが、どういう条件のときに合同会社がデメリットになるのかを場面ごとに分けて整理したコラム。
「合同会社設立 節税」というキーワードとあわせて見つけたのが、税理士法人による、合同会社を自分で設立する流れと設立後にやることの解説記事。
「合同会社設立 節税」に関する情報を探す中で見つけたのが、VSグループによる、合同会社の役員報酬の決め方と議事録の書き方の解説記事。
「合同会社設立 節税」を検索する過程で参考にしたのが、設立直後の法人も申し込める法人口座サービスの、銀行自身による案内ページ。
※ 掲載順は評価や優劣を示すものではありません。同じサイトばかりが同じ位置に並ばないよう、ページごとに並び順と組み合わせを変えて表示しています。
この記事は、合同会社の設立を自分で進める人の役に立ちましたか?