副業での合同会社設立、私は専業だったので制度として解説します
手順:副業でも設立手続き自体は共通している
合同会社の設立手続きそのもの、つまり定款の作成、資本金の払い込み、登記申請書の作成、法務局への申請といった流れは、専業で起業する場合でも、副業として設立する場合でも変わりません。私が2025年4月に合同会社を自分で設立した際に実際に経験したのは、この共通する設立手続きの部分です。
自分は金銭出資のみ、代表社員1名という形で合同会社を設立しており、この設立手続きの経験は、副業として合同会社を設立しようとしている人にもそのまま参考にしていただける部分だと考えています。手続きの詳細は、別の記事で窓口ごとに紹介しています。
一方で、私は専業として起業したため、本業を持ちながら合同会社を設立する場合に固有の論点、たとえば就業規則の兼業規定との整合性や、勤務時間との両立といった点については、実体験がありません。この記事では、その部分を一次情報や解説記事にもとづく内容として明確に分けて紹介します。
副業として合同会社の設立を検討している人には、設立手続き自体は専業の場合と共通するため、まずは一般的な設立手続きの流れをつかんだうえで、副業特有の論点を別途確認することをおすすめします。定款や登記申請書の作成は本業の勤務時間外に進めることになるため、私の体感でも数週間かかった作業量を踏まえてスケジュールを組むことをおすすめします。
手順:副業の場合に追加で確認すべきとされる点
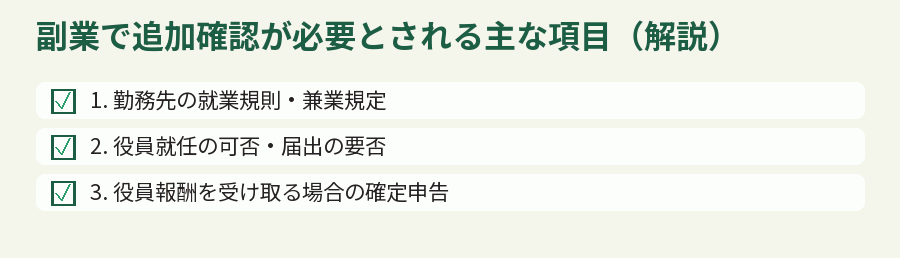
解説記事によると、副業として合同会社を設立する場合、まず勤務先の就業規則に兼業・副業に関する規定がないかを確認する必要があるとされています。厚生労働省の副業・兼業の促進に関するガイドラインでは、労働者が働く時間以外の時間をどう使うかは基本的に自由であるとしつつ、企業側が一定の場合に制限できる考え方も示されています。
会社の代表社員や役員に就任すること自体を禁止する就業規則もあれば、届出をすれば認められる会社もあるなど、対応は勤務先によって大きく異なるとされています。私はこの兼業規定の確認を実際に行っていないため、具体的な確認方法や、会社への相談の進め方については実体験として語ることができません。
また、副業として得た所得は、原則として確定申告が必要になる場合があるという解説も見られました。合同会社を設立して役員報酬を受け取る場合、給与所得としての扱いになるため、本業の給与所得とあわせて年末調整や確定申告で整理する必要があるとされています。
副業として合同会社の設立を検討している人には、設立前に必ず勤務先の就業規則を確認し、必要であれば人事担当者に相談したうえで進めることをおすすめします。就業規則が見当たらない場合は、総務や人事の担当部署に直接確認するという方法も、解説記事では紹介されていました。
手順:私の実体験がどこまで重なるか
私が実体験として語れるのは、金銭出資のみ、代表社員1名という条件のもとでの設立手続きそのものです。定款の作成、資本金の払い込み、登記申請といった各ステップは、副業として設立する場合であっても、同じ手順を踏むことになると考えられます。
一方で、副業として設立する場合に特有の判断、たとえば会社設立の事実を勤務先にどう伝えるか、伝えないという選択肢がどこまで許容されるかといった点は、自分が専業であったために直面しなかった論点です。この記事では、こうした論点を実体験と切り分けて紹介しています。
私の実体験と、副業特有の論点を混同しないよう、この記事では「自分が実際に経験したこと」と「解説記事や一次情報にもとづく制度の説明」を、段落ごとに明確に書き分けるよう心がけています。
副業として合同会社の設立を検討している人には、設立手続き自体の参考として私の実体験を活用しつつ、副業特有の論点については、この記事で紹介する解説や、必要であれば専門家への相談を通じて確認することをおすすめします。
つまずき:副業の節税メリットに関する記事間の強調度合いの違い
自分がこの記事を書くために複数の解説記事を確認する中でつまずいたのは、副業としての合同会社設立が「節税につながる」と強調する記事と、節税効果はケースバイケースであり過度に期待すべきではないとする記事の両方があり、強調の度合いに差があった点です。
これは私自身が副業として設立する中でつまずいた点ではなく、解説記事を横断的に確認する中で見えてきた、情報の強調点の違いです。自分のように専業で起業した立場から見ても、この強調度合いの差はやや気になる点でした。
節税効果は、副業の所得規模、本業の給与所得の水準、経費として計上できる範囲などによって大きく変わるとされ、一律に「これだけ得になる」と言い切れる性質のものではないと、慎重な記述をしている記事では指摘されていました。
副業として合同会社の設立を検討している人には、節税メリットを強調する情報を鵜呑みにせず、自分の所得状況に照らして、税理士など専門家に個別の試算を相談することをおすすめします。私も専業として合同会社を設立した際、節税の効果は事前の期待どおりに単純ではないと実感しており、副業の場合はさらに本業の給与所得との合算計算が絡むため、より慎重な試算が必要だと考えています。
出典:国税庁:定期給与の額を改定した場合の損金不算入額(定期同額給与)
つまずき:兼業規定の確認方法についての記述のばらつき
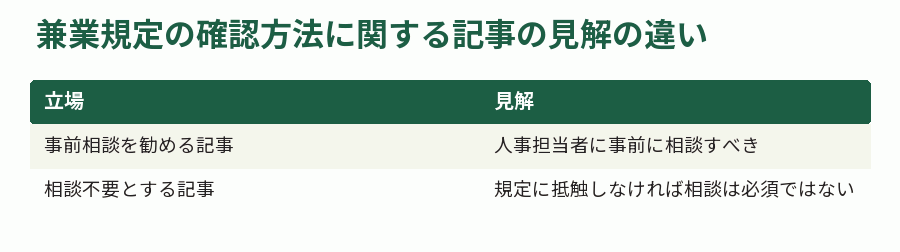
もう一つ気づいたのは、勤務先の兼業規定を確認する際の進め方について、人事担当者に事前相談することを勧める記事と、規定に抵触しない範囲であれば相談は不要とする記事があり、記述にばらつきがあった点です。
この違いは、就業規則の内容や、勤務先の企業文化によって、現実的な対応が変わってくるためだと私は理解していますが、実際にどちらのアプローチを取るべきかは、自分が実体験として判断できる領域ではありません。
私は専業で起業したため、この兼業規定との向き合い方について、自分の経験から助言することはできません。この記事では、複数の解説記事に共通して見られた「まずは就業規則を確認する」という点までを、確実な情報として紹介するにとどめます。踏み込んだ相談先としては、社会保険労務士や、勤務先の労働組合が挙げられている記事もありました。
副業として合同会社の設立を検討している人には、兼業規定の確認方法について、勤務先の文化や規定の内容に応じて、慎重に進め方を検討することをおすすめします。
限界:本業との兼業可否は会社ごとに異なり一般化できない
この記事で紹介した内容のうち、本業の勤務先が実際に合同会社の設立や代表社員への就任を認めるかどうかは、私が一般論として答えられる範囲を超えています。就業規則の内容は会社ごとに異なり、同じ業種であっても対応が分かれるという解説も見られました。
自分が実体験として語れるのは、専業として合同会社を設立した際の手続きそのものであり、本業との兼業可否という判断は、私の実体験の範囲外です。この点は、それぞれの勤務先の就業規則を確認し、必要であれば人事担当者や社会保険労務士に相談することが現実的だと考えられます。
副業と会社経営を両立させる場合の時間的な負担についても、私は専業であったため実体験として語ることができません。設立後の税務申告や社会保険の手続きを、本業の勤務時間外にどう進めるかという実務上の負担は、副業ならではの論点だと考えられます。オンライン申請を活用すれば平日日中の窓口対応を減らせるという解説もありましたが、私自身はオンライン申請を利用していません。
副業として合同会社の設立を検討している人には、この記事で紹介した制度の枠組みを踏まえたうえで、勤務先の就業規則の確認と、時間的な負担への備えを、自分の状況に応じて検討することをおすすめします。自分が専業で経験した設立後の税務署・年金事務所への届出は、平日日中の対応が必要になる場面もあり、副業の場合はこの点も見込んでおく必要があると考えられます。
まとめ:設立手続きは共通、兼業の可否は勤務先ごとの確認が必要
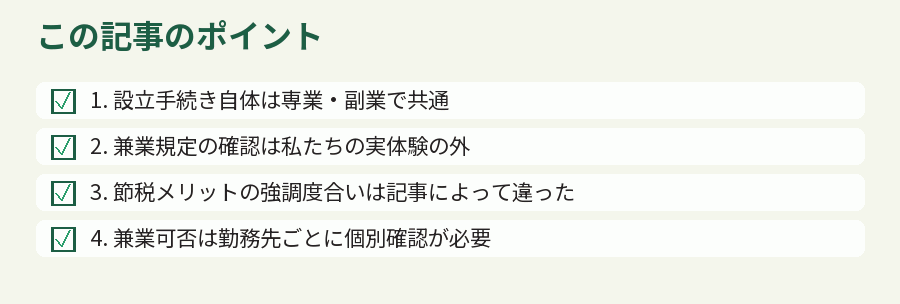
この記事では、私が実際に経験した合同会社の設立手続きと、自分が経験していない副業特有の論点を分けて紹介しました。設立手続き自体は専業でも副業でも共通する部分が多い一方、勤務先との兼業可否という論点は、私の実体験の範囲外です。
私が実体験として語れるのは、金銭出資・代表社員1名という条件での設立手続きそのものまでであり、副業として設立する場合に固有の判断については、この記事の範囲を超えると考えています。判断に迷う部分こそ、この記事のような整理を出発点に、専門家へ相談していただくのがよいと考えています。
当サイトでは、こうした判断に不安がある人向けに、会計事務所SoVaの「士業伴走プラン」を紹介しています。設立サポート手数料が0円になるのは設立後の顧問契約(月1.5万円〜)が前提で、遷移先のページには「自分でやるより最大14.5万円もお得」という比較も示されています。この数字の出典は遷移先のサービスページであり、顧問契約が条件であることとあわせて、最新の料金・条件は必ず公式ページでご確認ください。
この記事が、副業として合同会社の設立を検討している人にとって、共通する設立手続きの参考と、副業特有の論点を整理する第一歩になれば幸いです。兼業の可否は、必ず勤務先の就業規則で確認していただければと思います。私が経験した設立手続き自体の部分は、副業であっても専業であっても同じように役立てていただけるはずです。
他にもこのようなサイトで検索されていますので、ぜひ見てください
「副業 合同会社設立」というテーマで検索していて見つけたのが、代表社員が名乗れる肩書きの選択肢と、業務執行社員との権限の違いを一覧で整理した記事。
「副業 合同会社設立」を調べている中で見つけたのが、会計事務所グループによる合同会社を一人で設立する手続きの流れの解説記事。
「副業 合同会社設立」というキーワードとあわせて見つけたのが、税理士法人グループによるサラリーマンの副業と合同会社設立の解説記事。
「副業 合同会社設立」を検索する過程で参考にしたのが、代表社員・業務執行社員という役職の意味とあわせて、合同会社の特徴を整理した会計ソフト事業者の解説。
「副業 合同会社設立」を検討している人にも読んでほしいのが、本店移転にあたって必要な社内の決定と、登記後に続く届出まで整理した記事。
「副業 合同会社設立」に関する情報を探す中で見つけたのが、税理士法人による、合同会社を自分で設立する流れと設立後にやることの解説記事。
「副業 合同会社設立」について調べている人にも参考になりそうなのが、準備から設立後の手続きまでを税理士自身がまとめたブログ記事。
「副業 合同会社設立」に関心がある人にも役立ちそうなのが、自分で手続きする方法や必要書類、期間を紹介している弥生の記事。
「副業 合同会社設立」を検索する過程で参考にしたのが、電子定款サポートを行う行政書士事務所による、合同会社と株式会社の電子定款の違いの解説。
「副業 合同会社設立」を検討している人にも読んでほしいのが、商号変更の時期と背景が確認できる、親会社側のニュースリリース。
「副業 合同会社設立」というテーマで検索していて見つけたのが、登記手続きのサービス事業者が、合同会社への評価と実際の制度を対比して説明したページ。
「副業 合同会社設立」に関連する情報源として確認したのが、費用の安さと定款による自由なルール設計という観点から合同会社を説明した司法書士事務所のページ。
「副業 合同会社設立」について調べている人にも参考になりそうなのが、どの書類が自動で作られるのかが一覧で確認でき、自分で用意する分との境目が分かるページ。
「副業 合同会社設立」を検討している人にも読んでほしいのが、一人で合同会社を設立する場合のメリットと注意点を弥生が解説。
「副業 合同会社設立」を検索する過程で参考にしたのが、役員が加入対象になる条件を整理していて、一人法人の場合の判断に使える記事。
「副業 合同会社設立」というキーワードとあわせて見つけたのが、はじめて法人化を検討する人向けに、合同会社の制度面を通信事業者が平易にまとめたコラム。
「副業 合同会社設立」というテーマで検索していて見つけたのが、一人で合同会社を自分で設立するケースのメリットと注意点を解説した記事。
「副業 合同会社設立」に関心がある人にも役立ちそうなのが、合同会社に対して世間で語られる評価の根拠を、事実と印象に分けて検証している記事。
「副業 合同会社設立」を検討している人にも読んでほしいのが、合同会社を自分で設立した際の費用実額を紹介するブログ記事。
「副業 合同会社設立」を調べている人におすすめしたいのが、必要書類の作成方法と各種手続きをマンガとカラーイラストで解説している書籍の版元ページ。
※ 掲載順は評価や優劣を示すものではありません。同じサイトばかりが同じ位置に並ばないよう、ページごとに並び順と組み合わせを変えて表示しています。
この記事は、合同会社の設立を自分で進める人の役に立ちましたか?